住宅が建っている土地には、固定資産税の軽減措置が設けられています。しかし住宅が建っていない更地には原則として軽減措置が適用されず、相対的に固定資産税が高くなります。例えば、相続で活用する予定がない住宅用の建物を取得し、取り壊しを検討することもあるでしょう。そうすると、家屋にかかる固定資産税を抑えられる一方で、土地に適用される固定資産税の軽減措置がなくなり、トータルで納税額が高くなった、という事態が起こり得ます。今回は、更地の固定資産税のシミュレーションや、税金を安くする方法などを解説します。
記事の目次
更地の固定資産税が高い理由
更地の固定資産税は、住宅が建っている土地と比べて3~6倍ほど高額になることがあります。これは、住宅が建っている土地に適用される「住宅用地の特例」という軽減措置が適用されないためです。
土地を所有していると毎年固定資産税がかかりますが、住宅の敷地として使われている土地は、この特例によって税金が安く優遇されています。建物を取り壊して更地にしようと考えている方や、すでに更地を所有している方は、税負担の違いをしっかりと理解しておくことが大切です。
一戸建て(家屋)の解体費用相場は?解体手続き・流れなどの基礎知識も紹介
住宅用地の特例とは
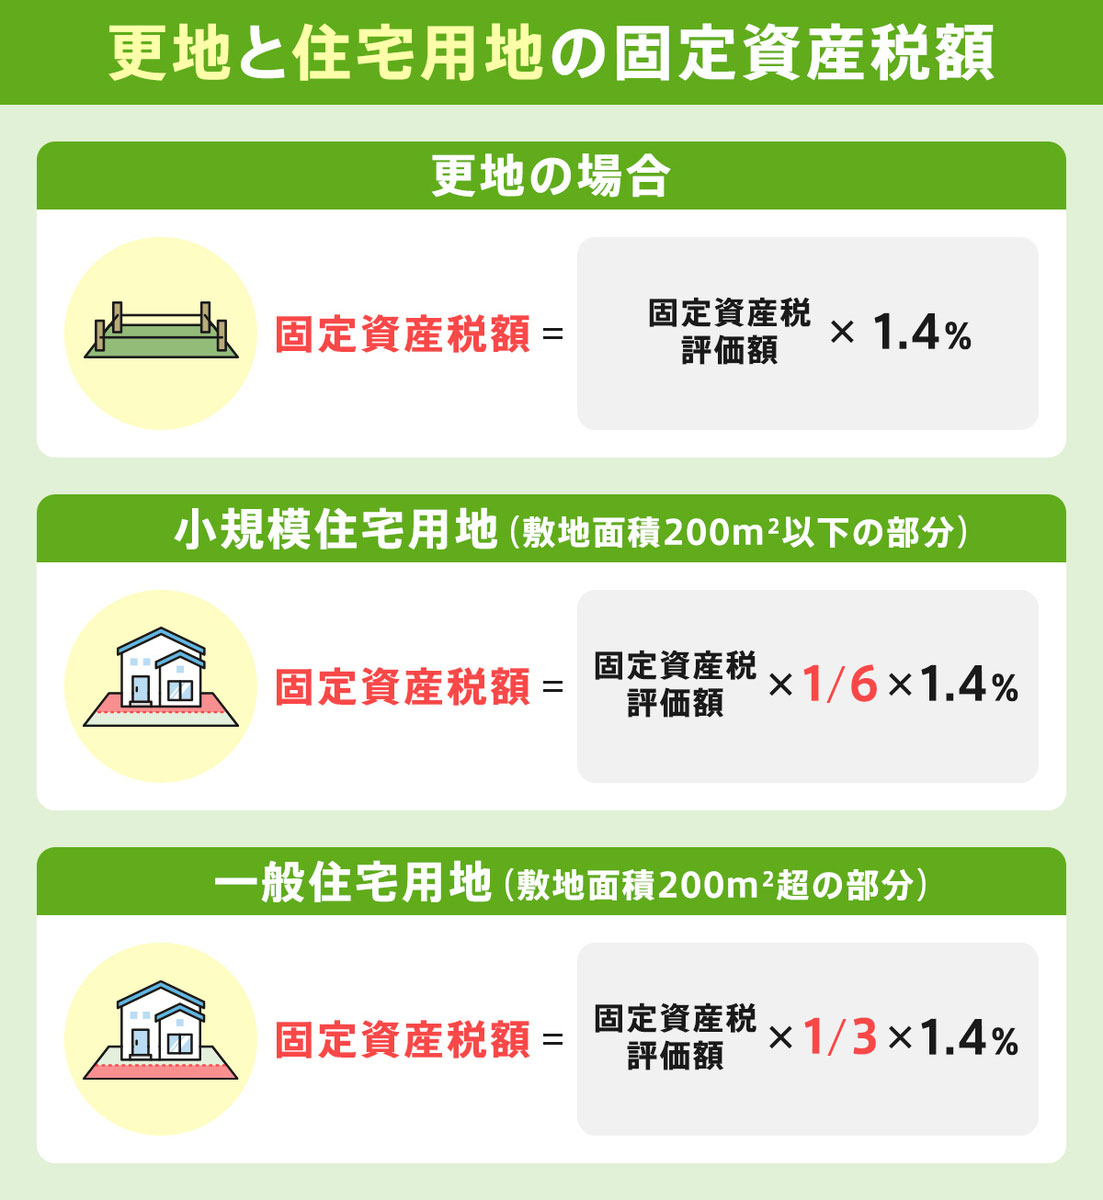
住宅用地の特例とは、住宅が建っている土地の固定資産税を軽減する制度です。この特例により、200m2以下の小規模住宅用地では固定資産税評価額が6分の1に、200m2を超える一般住宅用地では3分の1(当該家屋の延べ床面積の10倍まで)に軽減されます。
この特例は住宅政策の一環として設けられており、国民の住環境を守る目的があります。しかし、更地にはこの特例が適用されないため、土地本来の課税標準額に対してそのまま税金がかかってしまうのです。
また、都市計画税についても同様の軽減措置があり、200m2以下の部分は3分の1、200m2を超える部分は3分の2に軽減されます。これらの優遇措置がなくなることで、更地の税負担は増加してしまうのです。なお、いずれも当該家屋の延べ床面積の10倍が限度となります。
更地の固定資産税はなぜ高い?固定資産税の計算方法から税金の負担を抑える方法などを解説
更地と住宅用地の固定資産税の計算方法
続いては固定資産税の計算方法を確認しましょう。計算するうえで知っておくべき情報が「固定資産税評価額」と「税率」です。
固定資産税評価額とは
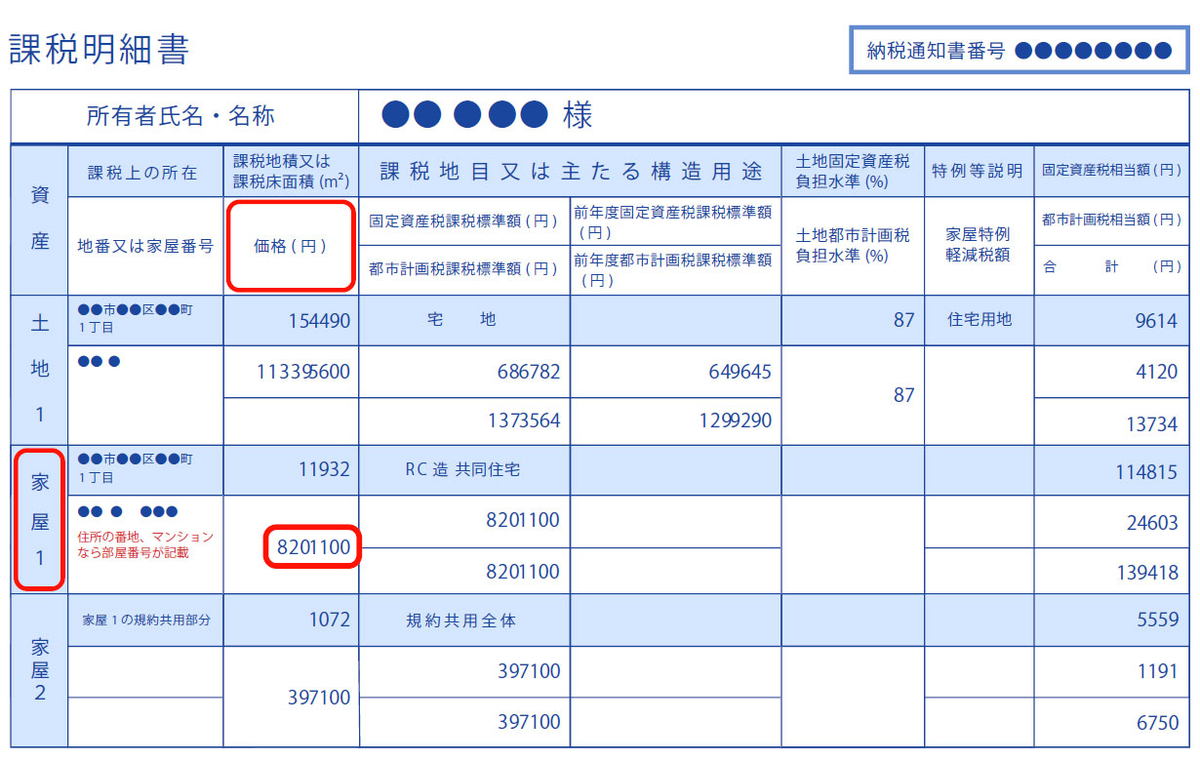
固定資産税を計算するベースとなるのは、固定資産税評価額です。固定資産税評価額は、土地や家屋の価値を各市町村(東京23区は都)が「固定資産評価基準」に基づいて評価します。固定資産課税評価証明書や、納税通知書に付いている課税明細書で確認ができます。
土地の固定資産税評価額は3年ごとに見直され、地価公示価格の約70%が目安です。評価額は土地の立地条件や形状、利用状況などを総合的に判断して算定され、同じ地域でも道路との接続状況や土地の形によって評価額は異なります。
固定資産税の税率
固定資産税の標準税率は1.4%です。つまり、実際の税額は「課税標準額× 税率1.4%」で計算されます。ただし、市町村によっては条例により異なる税率を設定している場合もあります。
課税標準額と混同しがちなのが、固定資産税評価額です。
固定資産税評価額は不動産の価値を示す金額で、各自治体が固定資産評価基準に基づき算出します。課税標準額は固定資産税評価額をもとに算出し、固定資産税額を計算するための基準となる金額です。
なお、固定資産税には免税点の仕組みが設けられており、土地についてはこの登記名義人が同一市区町村内に所有する固定資産の課税標準額の合計が30万円未満の場合は課税されません。
都市計画税とは
都市計画税は、都市計画事業や土地区画整理事業の費用に充てるために課税される目的税です。固定資産税と同様に、住宅用地の特例が適用されます。
都市計画税は市街化区域内に所在する土地や家屋の所有者に対して課税され、標準税率は0.3%です。
つまり、実際の税額は「課税標準額× 税率0.3%」で計算されます。
更地と住宅用地の固定資産税を比較
200m2の更地の場合
200m2の更地を所有している場合の固定資産税をシミュレーションしてみましょう。
【条件】
- 土地面積:200m2
- 本則課税標準額:2400万円
- 所在地:市街化区域(都市計画税あり)
| 固定資産税 | 2400万円×1.4%=33万6000円 |
|---|---|
| 都市計画税 | 2400万円×0.3%=7万2000円 |
| 合計 | 40万8000円 |
この更地を所有している限り、毎年40万8000円の税金を納め続けなければなりません。
また、更地を所有する際は、固定資産税以外にも維持管理費用が発生します。雑草の除去作業や不法投棄対策のフェンス設置などが代表的です。
200m2の更地に住宅が建っている場合
同じ200m2の土地に住宅が建っている場合、固定資産税の軽減税率が適用されます。この場合の、固定資産税と都市計画税をシミュレーションします。
【条件】
- 土地面積:200m2
- 土地の本則課税標準額:2400万円
- 建物の本則課税標準額:1000万円(新築後4回目以降の課税の場合)
- 所在地:市街化区域(都市計画税あり)
| 固定資産税(土地) | 2400万円×1/6×1.4%=5万6000円 |
|---|---|
| 固定資産税(建物) | 1000万円×1.4%=14万円 |
| 都市計画税(土地) | 2400万円×1/3×0.3%=2万4000円 |
| 都市計画税(建物) | 1000万円×0.3%=3万円 |
| 合計 | 25万円 |
建物の固定資産税を含めても、更地と比較すると15万8000円低い税額です。土地の部分だけを見ると、更地と比較して30万円以上低い税額となりました。
それぞれのケースでシミュレーションをしてみると、更地は固定資産税と都市計画税の負担が重くなりやすいことがわかります。
固定資産税の計算をシミュレーション | 計算方法や安く抑える方法を具体例をもとに解説(土地・建物)
「特定空家」には住宅用地の特例が適用されない
住宅が建っている土地でも、空き家の場合は注意が必要です。適切な管理を怠った空き家は「特定空家等」に指定され、住宅用地の特例が適用されなくなる可能性があるためです。
空き家等対策の推進に関する特別措置法では、以下のいずれかに該当すると特定空家に指定されるため、注意が必要です。
- そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態
- 著しく衛生上有害となるおそれのある状態
- 適切な管理が行われていないことにより著しく景観を損なっている状態
- その他周辺の生活環境の保全を図るために放置することが不適切である状態
特定空家等に勧告が行われると特例措置を受けられないため、土地に対する固定資産税の負担が重くなってしまいます。さらに、自治体からの勧告や命令に従わない場合、50万円以下の過料が科せられる可能性もあります。
さらに、2023年(令和5年)に空家等対策特別措置法が改正されました、そのまま放置すると「特定空家」になるおそれがある「管理不全空家」の所有者は、自治体から指導・勧告を受ける可能性があります。
指導・勧告を受けると住宅用地の特例が受けられなくなり、税負担が重くなる点に注意が必要です。また、所有者は自治体からの調査協力や情報提供の義務が課され、拒否すると過料が科される可能性もあります。
特に相続で地方部にある土地と建物を取得した場合、「特定空家」や「管理不全空家」に該当する可能性があるため、注意が必要です。
空き家放置で固定資産税が6倍?「特定空家等」に認定されないための税金対策や補助金
更地の固定資産税を抑えるための対策
更地の固定資産税を軽減するには、いくつかの方法があります。実践的な対策を、詳しく解説します。
自分用の住宅を建てる
更地に自分が住むための住宅を建てれば、住宅用地の特例が適用され、固定資産税を軽減することが可能です。1月1日時点で住宅が存在していれば、特例が適用されます。
ただし、建築中の土地は原則として住宅用地に該当しないため、住宅用地の特例が適用されません。建物が完成するタイミングには注意が必要です。
そのため、遅くとも12月末までに建物が完成するよう、スケジュールを調整しましょう。
賃貸用の住宅を建てる
自分で住む予定がなくても、賃貸用の住宅を建てれば住宅用地の特例が適用されます。賃貸需要が見込める立地であれば、アパートやマンションなどの賃貸経営が一つの選択肢になるでしょう。
なお、アパートやマンションなどの集合住宅の場合は、200m2に住宅戸数を掛けた面積までが小規模住宅用地とみなされます。例えば、10戸のアパートなら2000m2まで小規模住宅用地として、課税標準額が1/6に軽減されます。
200m2に住宅戸数を掛けた面積(先ほどの例では2000m2を超える部分で住宅の延べ床面積の10倍まで)は、「一般住宅用地」として取り扱われ、課税標準額が1/3に軽減されます。
ただし、賃貸経営をする以上は、入居者を確保しなければなりません。「固定資産税を抑える」という視点だけでなく、賃貸需要の有無や競合物件の調査などを入念に行いましょう。
駐車場経営をする
自分で住む住宅を建てる予定がなく、賃貸需要も見込めない場合、更地を駐車場として活用することが選択肢の一つとなります。また、住宅を建てられない狭小地でも、駐車場であれば需要があるかもしれません。
駐車場は住宅用地の特例が適用されないため、固定資産税の軽減効果はありません。しかし、駐車場経営をすれば、収益を得ながら土地を有効活用できます。
なお、敷地内に建築基準法上の道路に接していない土地や接道義務を満たしていない土地(無道路地)を含んでいる場合、駐車場にすることで固定資産税が上がってしまう可能性があります。
無道路地は建物の建築が制限されており、土地の利用価値が低いと評価されるため、固定資産税評価額は低く設定されるのが一般的です。しかし、無道路地を他の接道している土地と一体利用すると、通常の土地と同じ利用状況とみなされ、無道路地を含めた土地の固定資産税評価額が引き上げられてしまうのです。
複数に分かれている土地で駐車場経営を検討する際は、事前に税理士をはじめとした専門家に相談しましょう。
更地を活用できないときは売却が選択肢
固定資産税の負担が重いと感じているものの、更地の活用が困難な場合は、土地の売却を検討しましょう。
土地を手放してしまえば、固定資産税を納める必要がなくなるだけでなく、土地の管理費用も発生しません。また、雑草・ゴミの除去や不法投棄対策などの手間からも解放されます。
土地を売却する際には、複数の不動産会社に査定を依頼し、信頼できる会社に媒介を依頼しましょう。依頼する不動産会社によって、売却価格に数百万円の差が出るケースも珍しくありません。自身でも周辺の土地価格の相場を調査し、不動産会社と相談しながら売り出す価格を決定しましょう。
更地の固定資産税に関するよくある質問
更地にしてから固定資産税が上がるのはいつからですか?
更地にしてから固定資産税が上がるタイミングは、その年の1月1日時点の現況によって決まります。
具体的に、税額が上がるタイミングは建物を取り壊した年の翌年度からです。例えば、2025年中に建物を取り壊した場合、2026年度(2026年4月頃に送付される納税通知書)から更地としての税額が適用されます。
ただし、年内に新しい建物を建築して1月1日時点で建物が存在すれば、特例は継続されます。また、前年に住宅用地だった同じ土地に、同じ所有者が住宅を建て替える場合、一定の要件を満たせば更地期間中も住宅用地の特例が認められることがあります。売却予定の場合は、取り壊し時期を慎重に検討しましょう。
固定資産税の納税通知書はいつ届きますか?
一般的に、所有する土地・建物の所在地のある各市町村から毎年4~5月頃(東京23区は6月1日)に送付されます。
なお、固定資産税の納税義務者は毎年1月1日時点の所有者です。年の途中で売買があっても、その年度分は1月1日時点の所有者が納税義務を負います。
固定資産税を滞納するとどうなりますか?
固定資産税を滞納すると、まず自治体から督促状が送られます。督促状が届いても納税しない場合は、催告書が届き、その後も対応しない場合は財産調査が行われます。財産調査とは、滞納者の担税能力や財産等の有無、財産の換価価値などを調査することです。
調査では預貯金や給与、不動産などの差し押さえ可能な財産が確認されます。差し押さえられた財産でも納税できない場合は、保有している財産が競売にかけられることもあります。
また、滞納期間に応じて遅延した税額に対し延滞金が加算される点に注意が必要です。延滞金の利率は東京都の場合、納期限の翌日から1カ月以内は年2.4%、それ以降は8.7%です(利率は毎年変動)。
「木を植えると固定資産税は安くなる」のは本当ですか?
「木を植えると固定資産税は安くなる」というのは、誤解です。更地に木を植えただけでは、固定資産税は安くなりません。
固定資産税の評価は土地の地目(宅地、田、畑、山林など)で決まり、宅地に樹木を植えても地目は変わらず、評価額に影響しません。
ただし、広大な土地で山林や原野として地目を正式に変更できた場合や、一部の自治体が実施する「緑化促進税制」の対象となる場合は軽減措置を受けられる可能性があります。
その場合、山林や原野は宅地より土地の評価が下がるため、将来売却するときには価格が安くなりやすい点に注意が必要です。
まとめ
- 更地の固定資産税は住宅用地の3~6倍になることもある
- 土地活用をすれば固定資産税を安くできる
- 土地活用の予定がなければ売却も視野に入れるとよい
東京都主税局「固定資産税・都市計画税(土地・家屋)」
国土交通省「「特定空家等に対する措置」に関する適切な実施を図るために必要な指針」
e-Gov法令検索「空家等対策の推進に関する特別措置法」
●編集/株式会社ライトアップ