


この資金計画アリ? 住宅ローンの借り方・返し方をお金のプロに相談 (4)

今回は40代で住宅ローンを借りるDさんのケース。ほとんどの住宅ローンの最長返済期間は35年。40代前半なら、この最長返済期間が選べるのが一般的。でも、45歳のDさんが、35年返済を選んでしまってもだいじょうぶ? アドバイスするのはファイナンシャルプランナーの杉田ゆみかさん。Dさんが考えた資金計画を、お金のプロはどう診断するのだろう?
「毎月の返済負担が少なくなるように最長の35年にしようかと思っているんです」
「そろそろ家を買わないと年齢的に住宅ローンが借りられなくなるんじゃないか、って思っていたんですが、銀行に相談してみたら40代でも借りられるし、35年返済もOKだって言われたんですよ。毎月の負担を考えると35年返済にしておこうかな、なんて、今は考えています」というDさん。
45歳で35年返済を選ぶと、完済するのは80歳になるが、その点はどう考えているのだろう?
「そうですねー。たしか、繰り上げ返済というのをすれば、返済期間を短くできるんですよね? または、年金が十分にもらえそうなら、そのまま返せないこともないのかな、と思っているんですが……。正直、65歳で退職した後のこととか、あまり考えてなくって……」と、なんだか頼りない返事。45歳Dさんの、こんな資金計画はアリ?
●Dさんのプロフィール
年齢:45歳(会社員/定年は65歳)
家族構成:Dさん+妻(40歳・専業主婦)+長男(22歳・大学4年)+長女(20歳・大学2年)
年収:750万円(税込)
買いたい家:3700万円の新築マンション(3LDK)
買いたい住戸の管理費・修繕積立金・駐車場代の合計:3万円
現在の家賃:14万円+駐車場代1万円
●Dさんが考えた資金計画
頭金:900万円(諸費用分は別に確保/ほかに貯金を800万円程残してある)
借入額:2800万円
金利:2.6%(某銀行の住宅ローン、全期間固定金利型)
返済期間:35年
毎月返済額:10万1605円
【お金のプロはこうアドバイスする】
■今はだいじょうぶでも、退職後は要注意
「現在の家賃や返済比率(収入に占める返済額の割合)などから判断すると、今の収入が今後も続くなら、現役で働いているうちは返済に問題はなさそう。ただし、このままでは退職後も返済が続く点が要注意です」と杉田さん。
退職後は、返済がキツクなりそう、ということですか?
「ある調査*によると、会社員の夫と専業主婦の妻の場合、公的年金の平均受給額は夫婦合計で月額約21万円(内訳は表1参照)。退職後には企業年金を受け取れる場合もありますが、仮に収入源が公的年金だけとすると、Dさんのように月10万円以上のローン負担は家計をかなり圧迫しますね」
*「平成19年度社会保険事業の概況」(社会保険庁)をもとに杉田氏算出
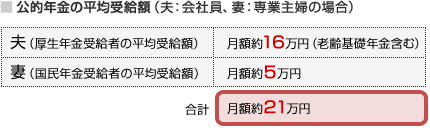
金額は現在受給者の平均額。公的年金は、受給開始年齢の引き上げなど縮小傾向にあり、拡充の可能性は低い。
ということは、返済期間を短くして、退職前に完済するようにローンを組めばいいのでしょうか?
「それが理想ですが、返済期間を短くすると毎月の返済額が大きくなります。Dさんのように教育費の負担が重たいご家庭では、当面の返済額を少なくしたいという思いもあるのではないでしょうか。そこで、返済期間は長めにしておいて、繰り上げ返済で将来の負担を軽くするプランを検討してみましょう」
■退職は20年後。退職後の負担を減らす3プラン
●プラン1 退職するときに、残債を一括返済
20年後の残債は約1500万円。退職金や預貯金で一括返済し、退職後のローン返済をゼロにする。ただし、退職後の生活資金が不足しないかどうか確認が必要。
●プラン2 退職するときに、返済額軽減型の繰り上げ返済でローンの負担を減らす
例えば、20年後に750万円を繰り上げ返済(返済額軽減型)すると、以降は毎月約5万円の返済で当初の半額にダウン。受給できる年金額などと返済額を比較して、毎月の収支に問題がないかを確認。
●プラン3 現役のうちに期間短縮型の繰り上げ返済で完済
毎年約60万円(月5万円)の繰り上げ返済(期間短縮型)をすることで、退職までの完済が可能に。老後資金の貯蓄と並行して、繰り上げ返済用の資金を確保できるかどうかを確認。(子どもが大学を卒業してから繰り上げ返済をスタートするプランも検討してみるといいだろう)
なるほど。こんなプランがあるのですね。でも、まずは、退職金や年金の見込額や、自分がいくら貯金できるのかを把握しなければならないようですね。
「そうですね。退職後の生活設計を踏まえたうえで、きちんとした数値を前提にして慎重に検討することが大切です。『年金が十分にもらえそう』『退職後のことはあまり考えていない』といった漠然とした状態では危険ですね」
繰り上げ返済は難しそうだなと思ったら、どうすればいいですか?
「その場合は、<頭金を増やす><物件価格を下げる><返済条件を変更する>など、無理のないプランに変更することをオススメします」
【この資金計画アリ? 住宅ローンの借り方・返し方をお金のプロに相談(3)】はこちら
→https://suumo.jp/journal/?p=4773
【相談にのってくれたお金のプロ】
杉田ゆみかさん
ファイナンシャルプランナー、住宅ローンアドバイザー。大手生命保険会社、ソフトウェアハウスに勤務後、独立FPに。相談センターでの相談員を経て、執筆、個人相談・講師等積極的に活動中。現在、2児の母。


