


シングル購入の決め手になるかも! “リバースモーゲージ”って聞いたことある?

「リバースモーゲージ」って言葉聞いたことある?これは使い方によっては便利でとても有り難いもの。特に、独身の方や相続人がいない人には朗報となるかもしれない。知らなかった人、必読です。
「リバースモーゲージ」は、高齢者で自宅を所有している人が、その自宅を担保にして、少しずつ融資を受けていくことができるもの。資産のうち、主に戸建住宅を持っていると利用することができる(マンションでも大丈夫な場合もあるが)。銀行や、自治体、社会福祉協議会、市などが提供している。年金のようなかたちで融資を受けられるため、現金や貯金が少ない方で自宅を持っている方にはオススメだ。
担保となるのは「自己所有の不動産」。つまり自宅を少しずつお金に替えていくという仕組みと考えてもらえば分かりやすい。融資してもらったお金をどう精算するのかというと、自分が亡くなった時に担保としていた自宅を売却するというかたちで行われる。つまり、住宅ローンをコツコツ払って手に入れた自宅を、今度はちょっとずつ売っていく、みたいなイメージをもってもらえるといいかもしれない。
この制度、相続人がおらず自宅を資産として残す必要のない方には、自分で築いた資産を、生きているうちに自分の老後のための資金にできるので、損がない。「家を買っても、自分が死んだらだれに残るわけでもないしなぁ」と思って、購入をためらっている人にとっては、住宅購入が老後の備えにもなるという、かなり魅力的な制度だ。これであれば、収入のあるうちに老後の資金を貯める感覚で住宅ローンを返済し、リタイア後はその家に住みながら、融資も受けられ、ほかに趣味や旅行などに楽しむために、手元の資金を利用できる。
こう書くと、おいしいことだらけのような気がするが、もちろん考えておかなければいけないリスクもある。以下にリバースモーゲージのリスクをまとめた。
■リバースモーゲージのリスク
【長生きリスク】
リバースモーゲージでは普通は幸せな長生きがリスクになってしまう。リバースモーゲージを利用する際には自宅がどのくらいの価値があるか査定される。そして融資を少しずつ受けるわけだが、長生きをすることによって融資が自宅の査定価格を超えてしまうリスクがある。そうなると担保としていた自宅はなくなってしまうし、住む家に困ってしまうというリスクを考えなくてはいけない。
【不動産価格の下落】
担保としている住宅の価格が下落してしまい、今まで融資を受けた総額が担保不動産の査定額よりも上回ってしまうというリスクもある。こうなると自宅はなくなるし、借金を背負うことにもなりかねない。
【金利の上昇】
金利の上昇で、担保としている住宅の価値は変わらなくても、融資を受けた総額が担保不動産の査定額よりも高くなってしまうリスクもある。
このようなリスクを考えて、金融機関やファイナンシャルプランナーと、融資内容を決める必要がある。また、利用するには機関ごとに融資の条件(貸付対象年齢など)は多少の違いがあることを覚えておこう。
■(例)社会福祉協議会の制度の場合
【目的】低所得の高齢者世帯のうち一定の居住用不動産を有し、将来にわたりその住居に住み続けることを希望する場合に、当該不動産を担保として生活資金の貸付けを行うことにより、その世帯の自立を支援することを目的とする。
【実施主体】都道府県社会福祉協議会(申込窓口は市町村社会福祉協議会)
【貸付対象】資金の貸付対象は次のいずれにも該当する世帯
・借入申込者が単独で所有(同居の配偶者との共有を含む。)する不動産に居住していること。
・不動産に賃借権、抵当権等が設定されていないこと。
・配偶者又は親以外の同居人がいないこと。
・世帯の構成員が原則として65歳以上であること。
・借入世帯が市町村民税の非課税世帯程度の世帯であること。
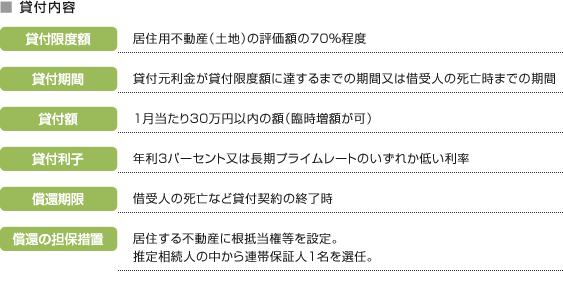
このように、リスクもあるが、メリットも多い「リバースモーゲージ」。独身の方や、相続人がいない家庭などにとっては、老後の備えのひとつとして選択肢にいれてもよさそうだ。
■参考文献
厚生労働省HPより/生活福祉資金(長期生活支援資金)の概要について
http://www.mhlw.go.jp/bunya/seikatsuhogo/seikatsu-fukushi-shikin2.html


