


この資金計画アリ?住宅ローンの借り方・返し方をお金のプロに相談(7)

今回は働くシングルマザーのGさんのケース。5年前に離婚し、9歳の息子を育てながらフルタイムで働く暮らしもすっかり軌道にのった。すると気になり始めたのが自分の老後の住まいのこと。今暮らしている木造アパートは古いせいか冬寒く、夏暑い。また、子どもが大きくなるにつれて少し手狭に感じるようになってきた。早めに家を買って快適に暮らしたいし、老後は住居費が出ないようにしたい。そこで、築10年の中古マンションを買う予定なのだが、Gさんはどんな点に気をつけて資金計画を立てればいいのだろう。ファイナンシャルプランナーの杉田ゆみかさんに聞いてみた。
【Gさんの考えた資金計画】
「今は再婚とか考えていないのですが、もしもそうなったときにも家を売ったりしやすいように駅から近い物件を選びました。築10年でリフォーム無しでそのまま住めるところも気に入ってます。ただ、35年返済だと返し終わるのが70歳なんです……」とGさん。60歳を定年と考えると、退職後も住宅ローン返済が続くのは不安だとか。そこで、「頭金を増やして、返済期間を短くする資金計画」に変更しようと考え始めたのだそう。こんな資金計画、アリ?
●Gさんのプロフィール
勤続年数12年のシングルマザー(理系専門職)
家族構成:Gさん(女性・35歳)、長男(9歳・小学校3年生)
年収550万円(月収33万円/ボーナス夏60万円、冬90万円)
※この年収とは別に元夫から養育費の送金が毎月3万円ある。
現在の家賃/7万5000円 駐車場代なし
貯金/1800万円(独身時代の貯金+離婚時の財産分与+離婚後は毎年150万円のペースで貯蓄)
●買う予定の物件
種別:中古マンション
所在地:埼玉県A市。京浜東北線A駅徒歩6分
築年数:築10年
間取り・広さ:2LDK・約70㎡
価格:2580万円
●Gさんが考えた資金計画
頭金:580万円
借入額:2000万円
金利:1.275%(変動金利/店頭表示金利2.475%から1.2%引き下げ)
返済期間:35年
毎月返済額:5万9056円
※管理費・修繕積立金 毎月1万2000円
※もっと頭金を増やして、返済期間を短くできないか検討中。
【お金のプロはこうアドバイスする】
■頭金を500万円増やしたら完済年齢は60歳に
Gさんが最初に考えた資金計画は、管理費と修繕積立金を入れても今の家賃と同じくらい。返済負担率にも余裕がありますが、やはり、完済が70歳というのが心配ですね。
「Gさんの場合、今後も今のように貯蓄ができるならば、退職までにかなりの額が貯められると思いますが、60歳で定年退職した後に、約700万円も住宅ローンが残るのは不安でもありますね。そこで、完済時期を今より前倒しできるプランを検討してみましょう」
「方法はいろいろありますが、まず頭金を増やして借り入れを減らし、返済期間を短くする方法があります。表のように、頭金の割合を増やすことで、現在のプランと同程度の月返済額でも返済期間を短くすることができます」
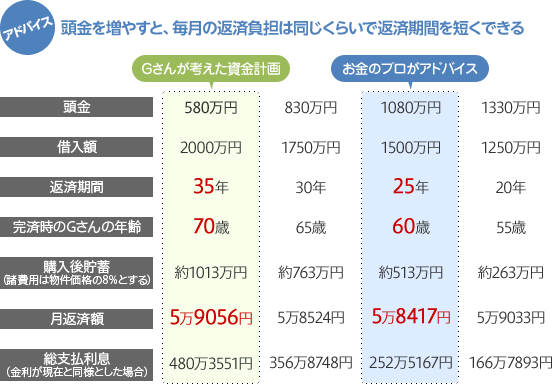
「変動金利で返済期間が35年と長期に及ぶと金利上昇リスクも心配ですね。頭金の割合を増やし返済期間を短くすることで、金利上昇リスクを軽減できるほか、利息軽減効果も期待できます」
■手もとにいくら残すかもポイント
頭金を増やして借入額を1250万円まで減らせば、20年返済にできるんですね!
「頭金に使いすぎて、預貯金が少なくなり過ぎるのも危険です。収入減や入院などの不測の事態に備えた緊急予備資金や教育費の不足が見込まれる分など、手もとに残しておく必要があります。とくにGさんはシングルマザーですから、配偶者の収入で不足分をカバーすることができません。ですから緊急予備資金は余裕をもって準備しておくと安心ですね」
なるほど。シングルマザーのGさんの場合は、いくらくらい残しておけばいいでしょう?
「一般的に、6カ月程度の生活費を準備しておくと安心といわれていますが、1年程度の生活費を約300万円(月25万円×12カ月)、教育費については、元夫からの月々の養育費や大学費用援助を考慮し、不足分約150万円程度を見積もります※。」すると、手もとに残す金額は500万円程度ですから、今より500万円頭金を増やすことができます(※高校まで公立、大学は私立文系と仮定)
この場合、現在のプランと同程度の月返済額で60歳完済(返済期間25年)が可能になるんですね。
「もちろん、手もとにいくら残しておくと安心か、それぞれ感覚が異なります。『預貯金はなるべく残しておきたい』との希望であれば、月返済額を増やすことで返済期間を短くできます。また、契約後に繰り上げ返済で返済期間を短くする方法もあります。仮に適用金利が今後も変わらないと仮定して試算すると、2年ごとに約50万円ずつ繰り上げ返済すれば60歳で完済、3年ごとに約100万円ずつ繰り上げ返済すれば、58歳で完済できます。ご自身が安心できるプランを検討してみてください」
■中古で買うメリットは?
将来、マンションを買う可能性がある場合、中古で買う資金計画でのメリットにはどんなことがありますか?
「中古のメリットのひとつは、新築よりも価格が安い物件が多い点です。価格が安ければ、その分、借入額も少なくてすみます。当然、残債が少ない方が『売却したい時に担保割れして思うように売れない』というリスクは小さくなります。ただ、中古マンションを購入する場合には、仲介手数料が必要となり、新築マンションを購入するよりも諸費用が高くなるのが一般的です。また、リフォーム費用が必要になったり、近い将来、大規模修繕のための追加支払いが必要になったり、といった可能性もあります。こうした点も考慮して比較することが必要ですね」
【この資金計画アリ?住宅ローンの借り方・返し方をお金のプロに相談(6)】はこちら
→https://suumo.jp/journal/?p=8643
【相談にのってくれたお金のプロ】
杉田ゆみかさん
ファイナンシャルプランナー、住宅ローンアドバイザー。大手生命保険会社、ソフトウェアハウスに勤務後、独立FPに。相談センターでの相談員を経て、執筆、個人相談・講師等積極的に活動中。現在、2児の母。


