


NTS的検証! 結局、今これからの購入はあなたにとって「買い時」なのか?

■「ローン控除」は今年、来年でどれくらい違うのか?
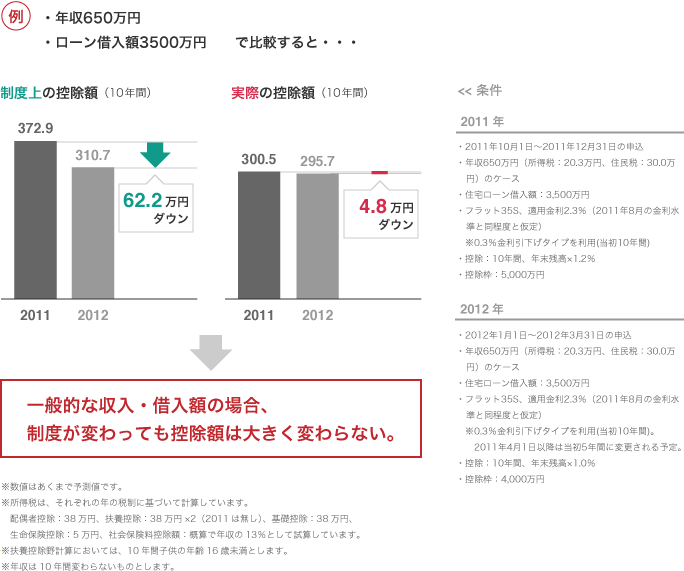
「まずはローン控除。来年以降は控除額が下がり、効果が落ちます。長期優良住宅の場合、控除期間10年間で対象ローン限度額は5000万→4000万円、控除率は1.2%→1.0%、合計最大控除額は600万円→400万円に。ローン控除はローンが実行された年(物件の引渡し時)の制度が適用されますので、来年以降の引き渡しの場合は200万円もの差がついてしまうのです。
ただし、これはあくまで制度上の数字。控除額は年収やローンの借入額で変動しますので、これまでも600万円の最大控除を受けられる人はごく一部の高額所得者に限られていました。年収650万円、住宅ローン借入額3500万円くらいの一般的なケースであれば、来年になり控除額が減ってもそれほど大きな影響はないでしょう。制度上の金額で判断せず、実際に自分が受けられる控除額がいくらになるのかを計算してみることが大事です」
■今年で終了する住宅購入の特例制度をおさらい
「住宅関連の特例制度の中には、今年でひとまず終了するものも少なくありません。
特に大きいのは『【フラット35】Sの金利引き下げ拡大措置』。長期優良住宅を取得する場合に限り、当初10年間の金利を年率1.0%まで引き下げる制度ですが、9月30日までの申し込み分をもって終了します。
さらに『贈与税の非課税制度』も今年いっぱいで終了。マイホーム取得のために直系の父母や祖父母から贈与を受ける場合、同制度を使えば1000万円まで非課税となります(毎年の基礎控除と合わせれば1100万円まで非課税)が、制度終了後は非課税枠が縮小されます。
今後、似たような制度が復活する可能性もあり得ますが、政局や財政の状況に左右されるため時期はまったく読めません。もし、現段階で資金に余裕があるなら、様々な制度上のメリットを確実に受けることができる今年中に購入するのが賢明かもしれません」
■昨年から今年上半期の金利動向を振り返り、そして来年の展望
「長期金利が上がっている時は、フラット35の金利も上がります。よって、住宅ローン金利の展望を探るには長期金利の動向をみるのが一番です。ちなみに、日経平均株価がじわじわ上がっている状態が3カ月から半年くらい続いていけば、長期金利も上がり、長期金利をベースにしているフラット35の金利も上がっていきます。
昨年は夏場以降、長期金利が下がり基調で、12月に底値をつけました。しかし、今年に入ってからは不況も底を打ち、各企業の業績も上向きつつあるため、長期金利は徐々に上がってきました。震災の影響で景気はやや後退したものの、今後は徐々に回復に向かうことが予想されますが、米国の景気失速懸念などの影響を受け、しばらく長期金利は低位で推移しそうです。来年、国内だけでなく欧米においても景気が回復していけば、長期金利は現在の低水準より上昇することは考えられますので、フラット35の金利も、現在の2.5%→3.0%程度まで上がる可能性はあります。」
【PROFILE】
 海宝 賢一郎(かいほう けんいちろう)
ファイナンシャルプランナー。海宝FP事務所代表。住宅購入設計&住宅ローンの見直しをはじめとするライフプランニング全般の相談業務を行うほか、岡山商科大学での非常勤講師など幅広いセミナーで講師を務める。住宅情報誌、新聞などでのコラム執筆・監修も多数。
※この記事は「ネットで建てる住まい」に掲載されていたコンテンツです。「ネットで建てる住まい」はサービスを終了いたしました


