SUUMOジャーナル - まだ見ぬ暮らしをみつけよう -


地震保険って、どういう場合をカバーしてくれるの?

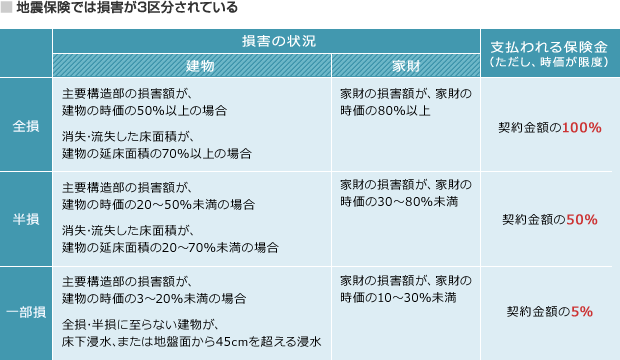
地震保険でカバーできるのは、地震や噴火、津波による損害だ。保険対象になっている建物や家財が損壊や埋没、流出、火災などの被害を受けたときに保険金が支払われる。補償額は、セットで入る火災保険の3〜5割で、建物には5000万円、家財には1000万円という上限がある。どんな損害でも補償額が全額支払われるわけではなく、損害の大きさによって補償額は3つに分けられている。
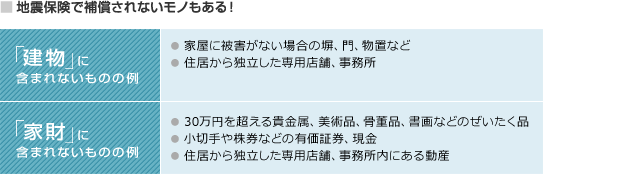
知っておきたいのは、「家に関わる場所だから」「家の中にあるものだから」といって、すべてが補償されるわけではないということ。例えば補償される「家財」には30万円を超える宝石や美術品、骨董品などの、いわゆるぜいたく品や株券や現金は含まれていない。
また、家屋の主要構造部に建物時価の3%以上の損害がなければ、敷地内の物置が全壊したとしても、塀や門扉が使えなくなっていたとしても、保険金は支払われないのだ。
地震保険に加入することで、補償対象になるのが地震を原因とする火事。「うちは火災保険に入っているから火災に関してはだいじょうぶ」と考える人も多いのだが、実は「地震の揺れでストーブが倒れて火事になった」「地震が原因で隣家が火事に。わが家にも燃え移った」など、地震が原因の火事の場合は火災保険では補償されないのだ。しかし、地震保険に入っていれば、このような地震が原因の火事も地震保険の補償対象だ。
ちなみに、損害保険会社が扱っている「地震保険」。実は、地震保険は政府が保険金の支払いの一部を引き受ける再保険という仕組みをとっているため、どの保険会社でも補償内容や保険料は同じ。加入中の火災保険に後からセットすることもできるので、地震保険への加入を考えている人は、まずは、現在入っている火災保険の担当者に問い合わせてみるといいだろう。


