不動産(建物や土地など)を売却して得た利益は「譲渡所得」と呼ばれ、所得税や住民税などの税金がかかります。税金を納めるため、不動産を売却した翌年に確定申告が必要です。
この記事では、不動産売却後の確定申告で必要となる書類、その取得方法、そして確定申告書類の書き方について詳しく解説します。
不動産売却後の確定申告で必要な書類一覧
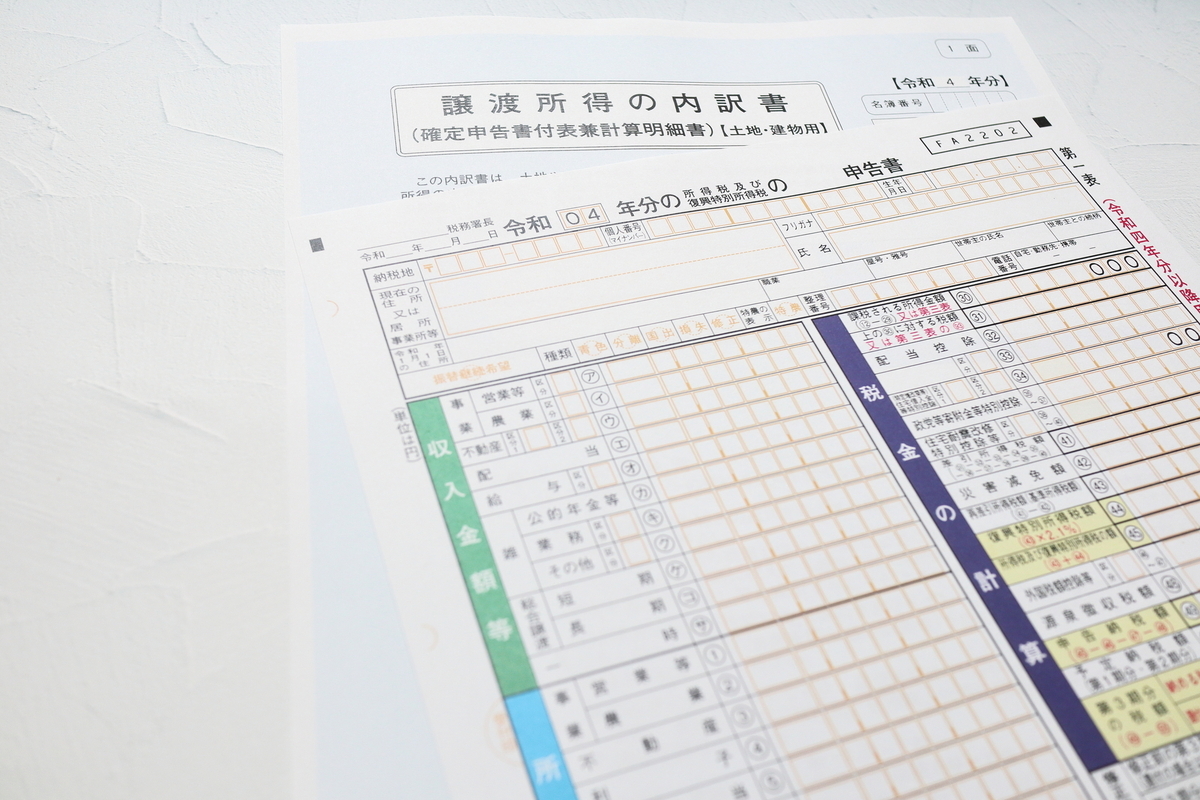
不動産を売却した後に行う確定申告で必要となる主な書類は下記のとおりです。
- 確定申告書第一表
- 確定申告書第二表
- 確定申告書第三表(分離課税用)
- 譲渡所得の内訳書
- 建物・土地の登記事項証明書
- 戸籍の附票の写し
- 売買契約書のコピー(※買い替えの場合、売却および購入した不動産両方のコピーが必要)など
確定申告書(第一表、第二表、第三表)や譲渡所得の内訳書などの確定申告書類は、不動産の売却後に税務署から送られたりするほか、税務署で入手したり、国税庁のホームページ「確定申告書等作成コーナー」からダウンロードしたりすることができます。
確定申告書類は手書きでも作成できますが、国税庁「確定申告書等作成コーナー」にアクセスしてフォームに入力して作成することもできます。作成した確定申告書類は管轄の税務署に提出したり、「e-Tax」で申告したりできます。
※国税庁「確定申告書等作成コーナー」
確定申告書類の特徴を書類別に解説
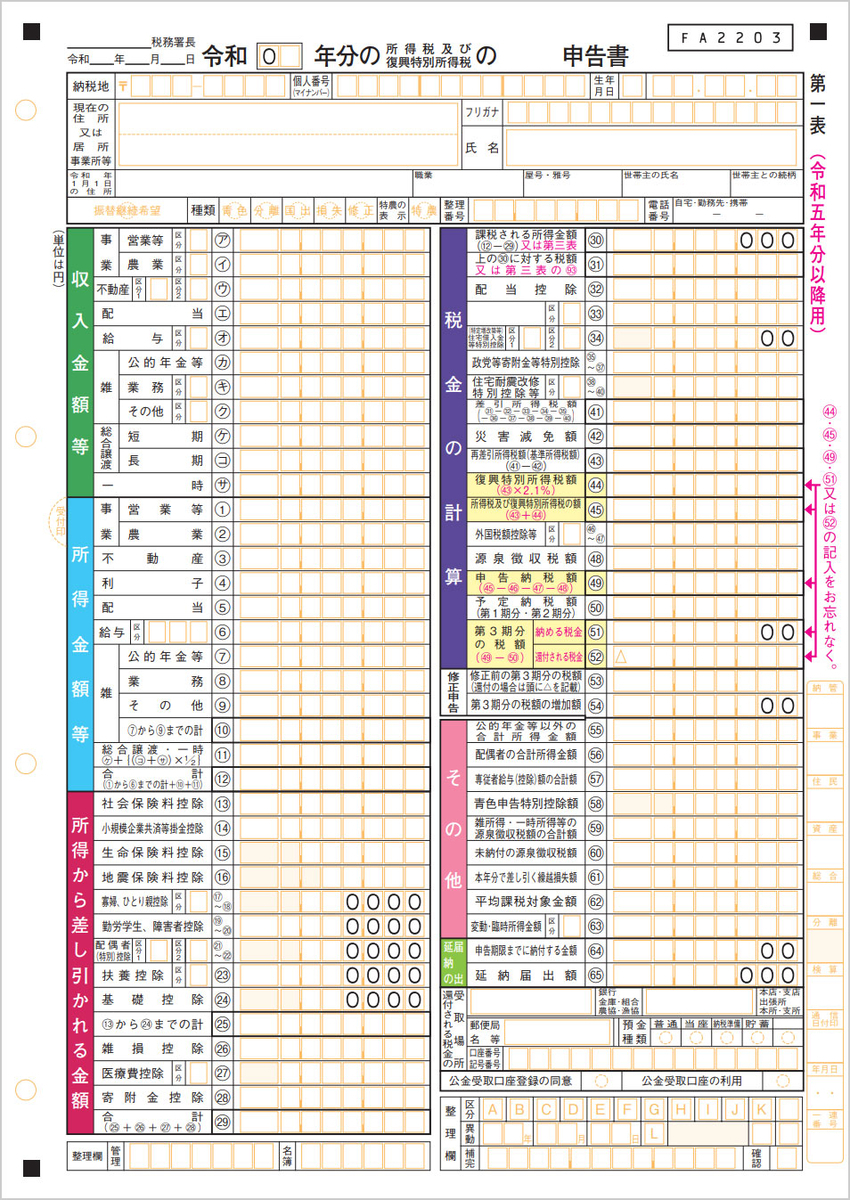
確定申告書第一表
確定申告書第一表には、給与所得や事業所得などの年間のあらゆる所得や、扶養控除や医療費控除などの年間のあらゆる所得控除などを記載して、納付する税額などを計算して記載します。
確定申告書第二表
確定申告書第二表には、第一表に記載した所得や所得控除の内訳などを記載します。
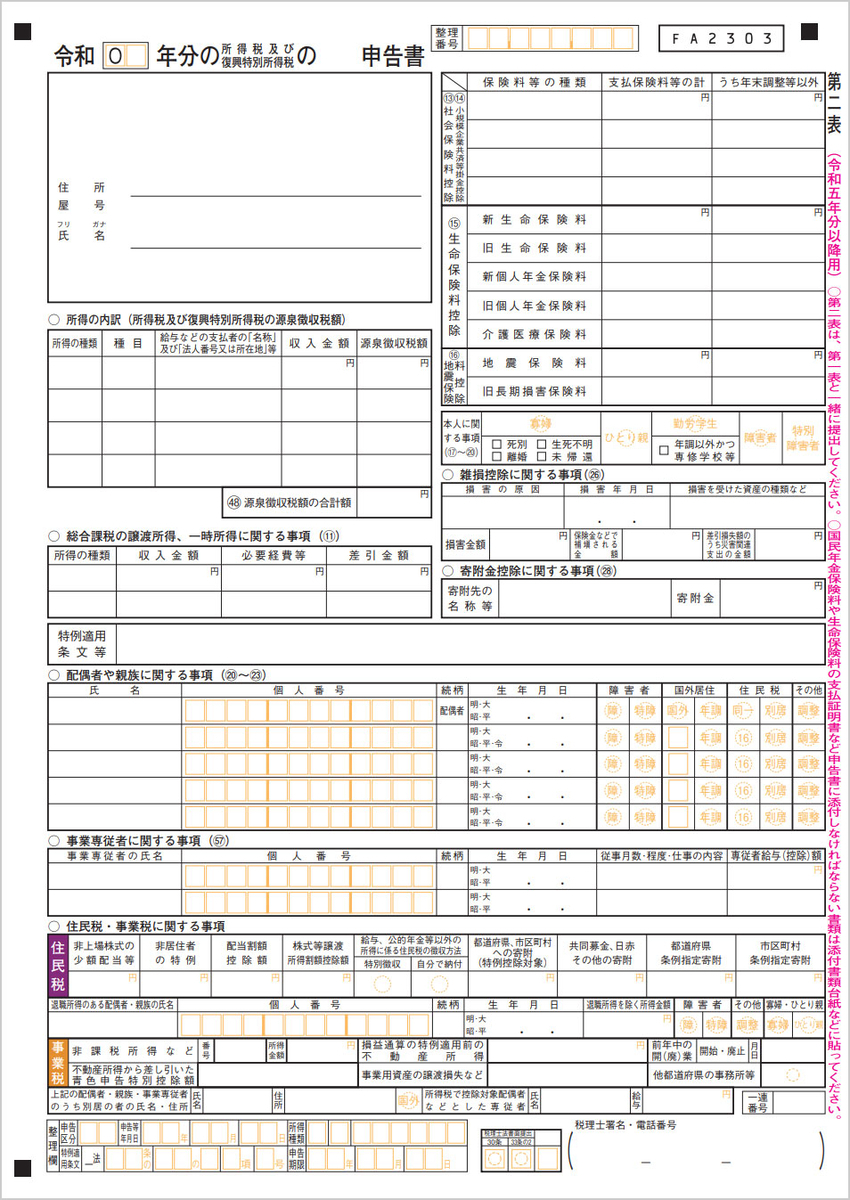
※国税庁「確定申告書(第一表、第二表)」
確定申告書第三表
不動産売却で得た譲渡所得にかかる税額の計算は、給与所得や事業所得などの所得とは合算せずに別に行います。このことを「分離課税」といいます。分離課税の所得を確定申告する場合、確定申告書の「第一表」や「第二表」に加えて、分離課税用の「第三表」を作成する必要があります。確定申告書第三表は、分離課税の収入金額や所得金額、税額などを計算して記載します。
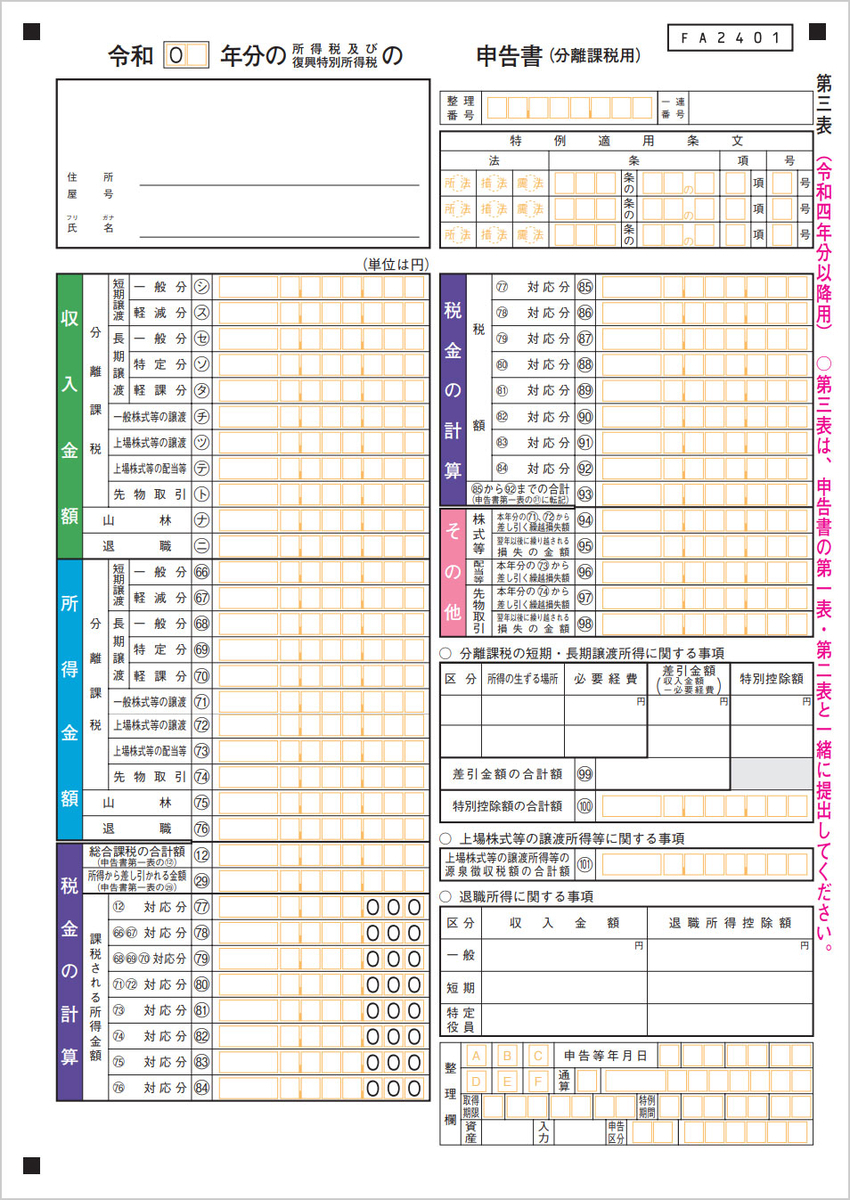
※国税庁「確定申告書第三表」
譲渡所得の内訳書
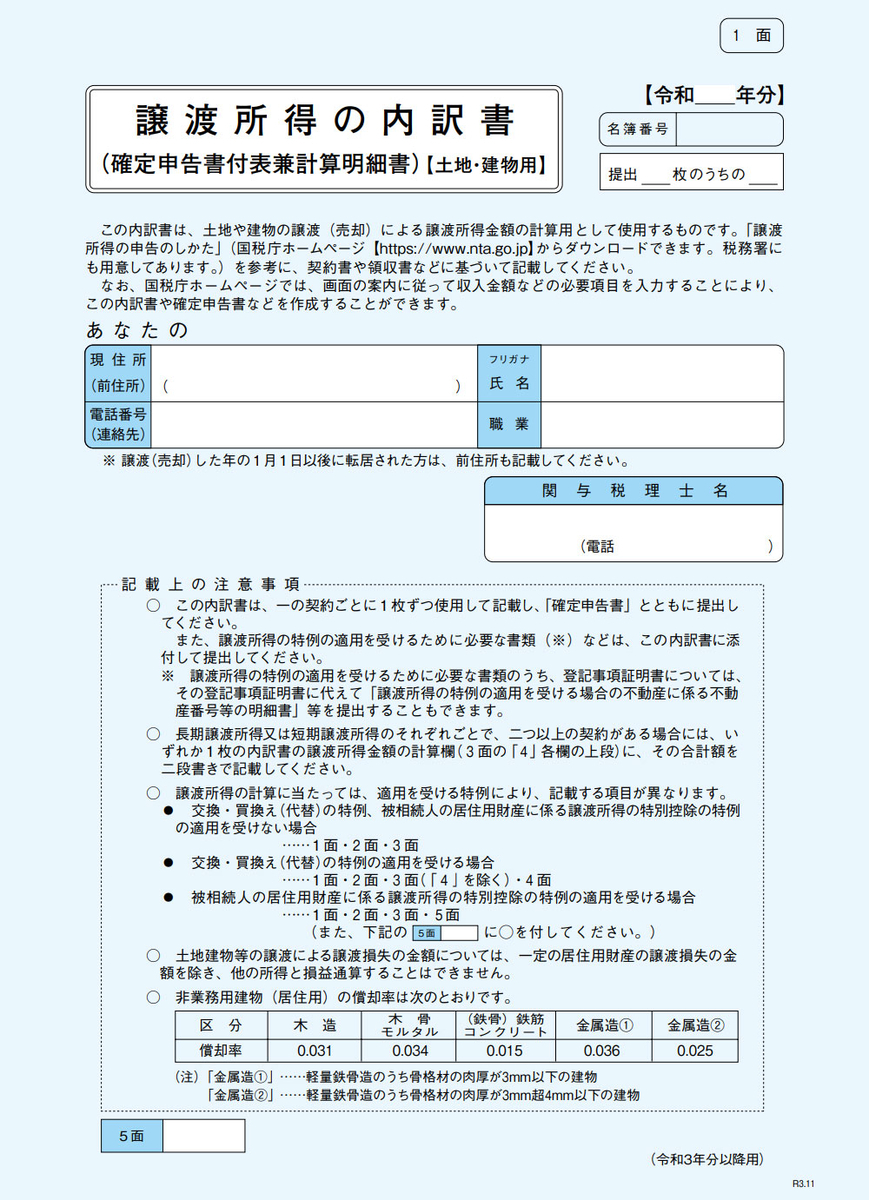
譲渡所得の内訳書は、その名のとおり、不動産売却で得た譲渡所得や、その内訳を記載する書類です。不動産売却後の確定申告書類を作成する際、まずはこの譲渡所得の内訳書から作成し、その結果を分離課税用の確定申告書第三表に記載します。
譲渡所得の内訳書は1面から4面までがセットになっており、1面は表紙、2面は売却した不動産や売却価額などを記載します。3面は売却した不動産の購入価額や必要経費などを記載し、それから譲渡所得を求めて記載します。4面は新たに一定の不動産を購入した場合に「買換え特例」を適用する場合に記載します。
※国税庁「譲渡所得の内訳書」
登記事項証明書(登記簿)
最新の登記事項証明書(登記簿)を取得して添付します。登記簿は最寄りの法務局の窓口、インターネット、郵送などで請求を申請できます。
※法務局「登記事項証明書の請求手順」
購入時および売却時の売買契約書のコピー
売買契約書のコピーは、売却した不動産の売却金額や、その不動産を過去に購入したときの金額などを証明するために必要不可欠です。売却時の売買契約書を紛失するケースは少ないものの、過去に購入したときの売買契約書を紛失するケースは散見されます。売買契約書がないと譲渡所得の金額を証明することが難しくなるため紛失しないようにしましょう。
過去に購入したときの売買契約書を紛失した場合は、販売当時の物件パンフレット、頭金や住宅ローンを振り込んだ金額が分かる銀行などの預金通帳、住宅ローンの金銭消費貸借契約書、購入後に行った確定申告書で提出した住宅ローン控除申告書、登記簿の抵当権の設定金額など、購入するために支払った金額を証明する書類を用意する必要があります。
どうしても証明できない場合、概算取得費を売却価格の5%とみなして譲渡所得が計算されるため、税金の支払いが増えがちなので注意しましょう。
譲渡所得がある場合に受けられる特例と必要書類
不動産の売却で得た譲渡所得にかかる税金を軽減できるさまざまな特例が設けられています。特にマイホーム(居住用財産)を売却した場合、譲渡所得を生活資金やマイホームの買い替え資金などに充てたりするため、支払う税金を軽減したり、税金の支払いを将来に延期(繰り延べ)できたりする特例などが設けられています。
こうした居住用財産の譲渡についての特例の適用を受けるには、原則として確定申告を行う必要があります。確定申告する際には、前述の確定申告書類に加えて、特例の適用条件を満たしていることを証明する書類などを追加して提出する必要があります。
「居住用財産3000万円特別控除」を適用する場合に必要な書類
「居住用財産を譲渡した場合の3000万円特別控除」(略称、居住用財産3000万円特別控除)は、マイホームを売却した際、課税対象となる譲渡所得の計算上、譲渡益から3000万円を差し引くという特例です。例えば、譲渡益が4000万円の場合、譲渡所得は1000万円になります。
控除額は1人につき最大3000万円のため、例えば夫婦共有名義のマイホームを売却した場合、控除額は最大6000万円になります。ただし、セカンドハウスや賃貸用マンションなどは対象外です。
- 確定申告書
- 譲渡所得の内訳書
- 売却した不動産の登記事項証明書
- 戸籍の附票の写し(譲渡契約締結日の前日において、住民票に記載されていた住所と売却した居住用財産の所在地とが異なる場合に必要)
※国税庁「マイホームを売ったときの特例」
「居住用財産の軽減税率の特例」を適用する場合に必要な書類
マイホームの所有期間が10年を超えている場合、軽減税率が適用されます。譲渡所得のうち6000万円以下の部分については通常20.315%(所得税15.315%、住民税5%)かかる税率が14.21%(所得税10.21%、住民税4%)に軽減されます(※)。この特例は上記の「居住用財産3000万円特別控除」と併用できます。
- 確定申告書
- 譲渡所得の内訳書
- 売却した不動産の登記事項証明書
- 戸籍の附票の写し(譲渡契約締結日の前日において、住民票に記載されていた住所と売却した居住用財産の所在地とが異なる場合に必要)
※2037年までは復興特別所得税として各年分の基準所得税額の2.1%が所得税に加算されます。
※国税庁「マイホームを売ったときの軽減税率の特例」
「特定居住用財産の買換え特例」を適用する場合に必要な書類
マイホームを売却して新しいマイホームに買い替える場合、一定条件を満たせば、譲渡所得にかかる税金の支払時期を次にマイホームを売却したときまで延期(繰り延べ)することができるという特例です。注意したいのは、あくまで繰り延べであり、免除されるわけではない点です。次にマイホームを売却した際に繰り延べていた税金がまとめて課税されます。また、この特例の適用を受けると、買い替える住宅について住宅ローンの年末残高に一定率をかけた金額の税金の控除が受けられる「住宅ローン控除」が使えません。
- 確定申告書
- 譲渡所得の内訳書
- 売却した不動産の売買契約書の写しと登記事項証明書
- 買い替えた不動産の売買契約書の写しと登記事項証明書
また、買い替えた不動産が築25年を超える中古住宅である場合は、下記の書類などが追加で必要です。
- 耐震基準適合証明書
- 建設住宅性能評価書の写しまたは既存住宅売買瑕疵担保責任保険契約が締結されていることを証明する書類
- 戸籍の附票の写し(譲渡契約締結日の前日において住民票に記載されていた住所と売却した居住用財産の所在地が異なる場合や、売却した日前10年内において住民票に記載されていた住所を異動したことがある場合に必要)
さらに買い替えた不動産が2024年1月1日以後に入居し、建築後に使用されたことがない住宅の場合は、下記に掲げるいずれかの書類が追加で必要です。
- 確認済証または検査済証の写し(2023年12月31日以前に建築確認を受けたことを証明するもの)
- 家屋の登記事項証明書(2024年6月30日以前に建築されたことを証明するもの)
- 住宅用家屋証明書(特定建築物用)
- 低炭素建築物新築等計画の認定通知書の写しおよび認定低炭素住宅に該当する記載がある住宅用家屋証明書
- 住宅省エネルギー性能証明書または建設住宅性能評価書の写し
この特例は適用条件が複雑で、それを証明する必要書類の種類も多いため、詳細は国税庁のホームページを確認したり、税理士に相談したりしましょう。
なお、これらの譲渡による売却益の税負担を軽減する特例を用いた場合には、新たにマイホームを購入したときに、住宅ローンの年末残高に一定率をかけた金額の税金の控除が受けられる「住宅ローン控除」は併用できません。
※国税庁「特定のマイホームを買い換えたときの特例」
「被相続人の居住用財産(空き家)を売ったときの特例」を適用する場合に必要な書類
相続で空き家になった一定の要件を満たす被相続人の住居を売却した場合、課税対象額である譲渡所得の計算上、譲渡益から3000万円差し引けるという特例です(略称、空き家の3000万円特別控除)。2027年12月までの特例です。この特例の適用を受けるには、建物が一定の耐震基準を満たしている必要があるため、耐震改修を行ってから売却するか、建物を解体して更地にしてから売却する必要があります。売却は相続開始から3年目の12月までに行うことが条件です。
- 確定申告書
- 譲渡所得の内訳書
- 売却した不動産の売買契約書の写しや登記事項証明書
- 売却した不動産の所在地を管轄する市区町村長から交付された「被相続人居住用家屋等確認書」
- 耐震基準適合証明書または建設住宅性能評価書の写し(被相続人居住用家屋の譲渡がある場合は必要)
※国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
譲渡損失が生じた場合に受けられる特例と必要書類
譲渡所得がマイナスになる場合を譲渡損失といいます。通常、不動産の譲渡損失は他の給与所得などと損益通算や翌年以降への繰越はできず、譲渡損失が出た場合、確定申告の義務はありません。
しかし、マイホームを売却した譲渡代金で住宅ローンを返済しても残債がある場合や、マイホームを売却して新たに住宅ローンを組んでマイホームを買い替えた場合で、それぞれ一定の要件を満たす場合、マイホームの譲渡損失をほかの所得と損益通算(相殺)ができます。また、その年の所得から引ききれなかった損失金額は翌年以降に繰り越して、その年の所得から差し引くことができます。このことを繰越控除といい、最長3年間できます。
「特定居住用不動産の譲渡損失の損益通算と繰越控除の特例」を適用する場合に必要な書類
不動産を売却した譲渡代金から住宅ローンを返済しても残債がある場合、譲渡損失をほかの所得と損益通算および繰越控除できる特例です。主な適用条件として、売却するマイホームの所有期間がその年の1月1日時点で5年を超えていること、2027年12月までの売却であること、売却したマイホームに10年以上の住宅ローンが残っていること、その年の所得が3000万円以下であること、売却した年の前年か前々年にほかのマイホーム関連の特例を受けていないこと、などがあります。
この特例の適用を受けるには、売却した翌年の3月15日までに確定申告する必要があります。繰越控除を受ける年も確定申告が必要です。
- 確定申告書
- 譲渡所得の内訳書
- 特定居住用財産の譲渡損失の金額の明細書
- 特定居住用財産の譲渡損失の損益通算および繰越控除の対象となる金額の計算書
- 売却した不動産の売買契約書の写しと登記事項証明書
- 売却した不動産に関する住宅ローンなどの残高証明書(譲渡契約締結日の前日のもの)
- 戸籍の附票の写し(売却時に住民票に記載されていた住所と売却した居住用財産の所在地が異なる場合に必要)
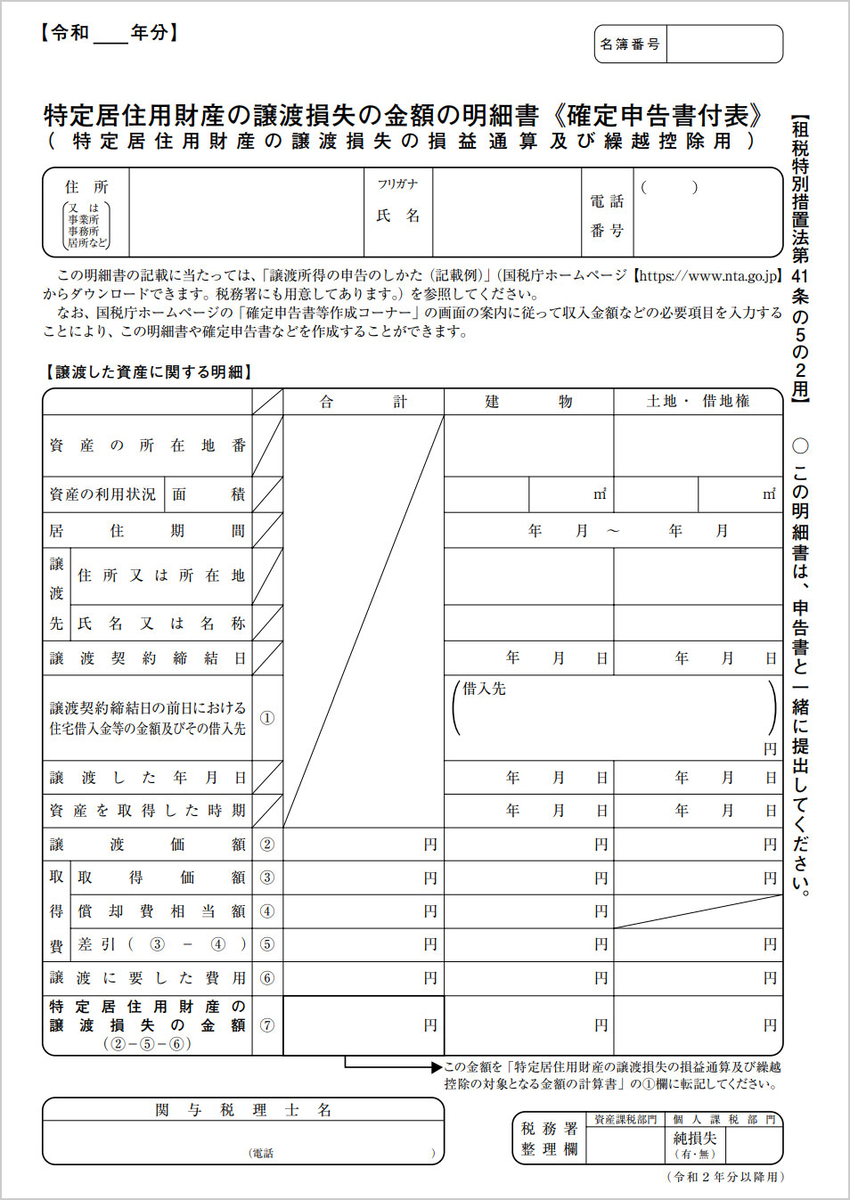
※国税庁「特定居住用財産の譲渡損失の金額の明細書」
「居住用財産の買換えなどの場合の譲渡損失の損益通算と繰越控除の特例」を適用する場合に必要な書類
居住用不動産を売却して譲渡損失が出て、さらに一定期間内に新たな居住用財産に買い替えた場合についても、適用条件を満たせば、譲渡損失の損益通算と繰越控除の特例が適用されます。この場合は、上記の「特定居住用不動産の譲渡損失の損益通算と繰越控除の特例」と異なり、売却したマイホームについての住宅ローンを完済していても適用されます。
主な適用条件として、売却するマイホームの所有期間がその年の1月1日時点で5年を超えていること、買い替えた建物や土地に翌年末までに居住し始めることなどがあります。
- 確定申告書
- 譲渡所得の内訳書
- 居住用財産の譲渡損失の金額の明細書
- 居住用財産の譲渡損失の損益通算および繰越控除の対象となる金額の計算書
- 売却した不動産の売買契約書の写しと登記事項証明書
- 買い替えた不動産の売買契約書の写しと登記事項証明書
- 買い替えた不動産に関する住宅ローンの残高証明書
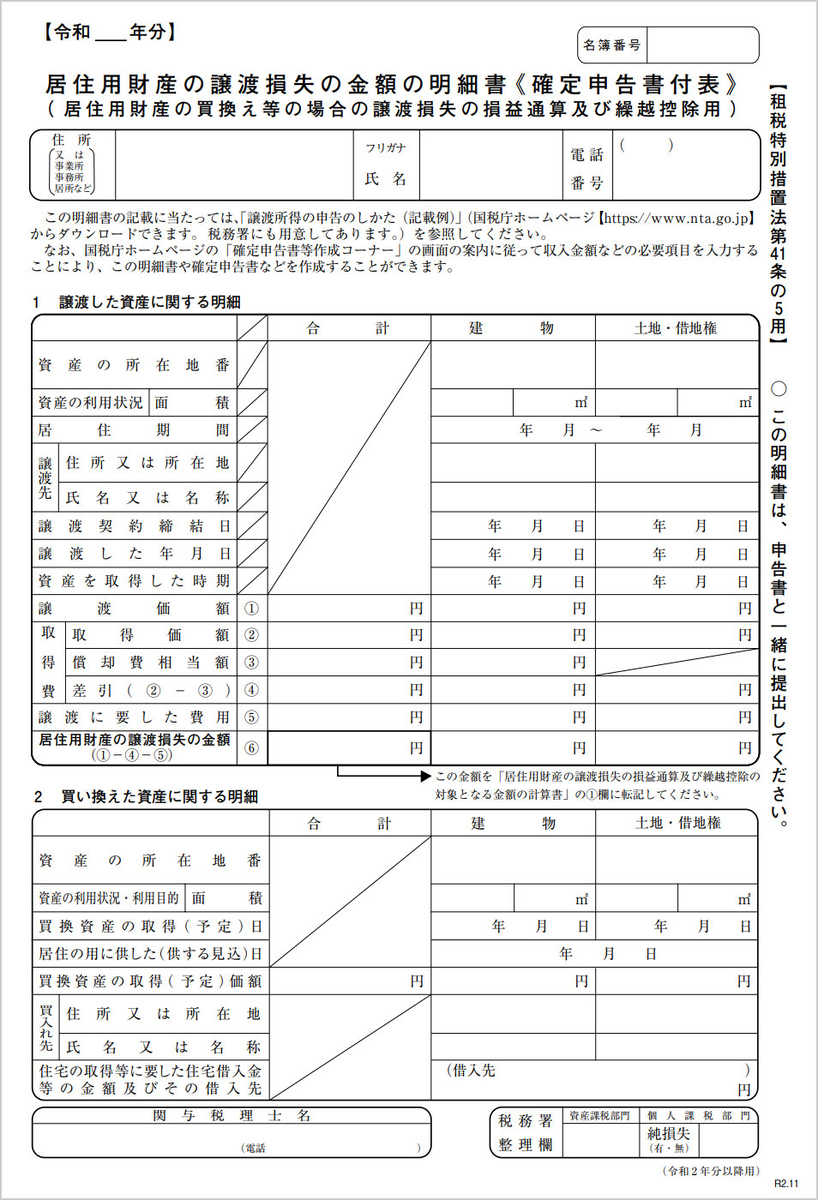
※国税庁「居住用財産の譲渡損失の金額の明細書」
不動産売却後の確定申告書類の書き方
不動産売却後の確定申告書類の作成手順は、まず譲渡所得の内訳書を作成し、その内容から分離課税用の確定申告書第三表を作成し、最後に確定申告書第一表を作成するというのが主な流れです。
「譲渡所得内訳書」の書き方
譲渡所得の内訳書(2面)の書き方
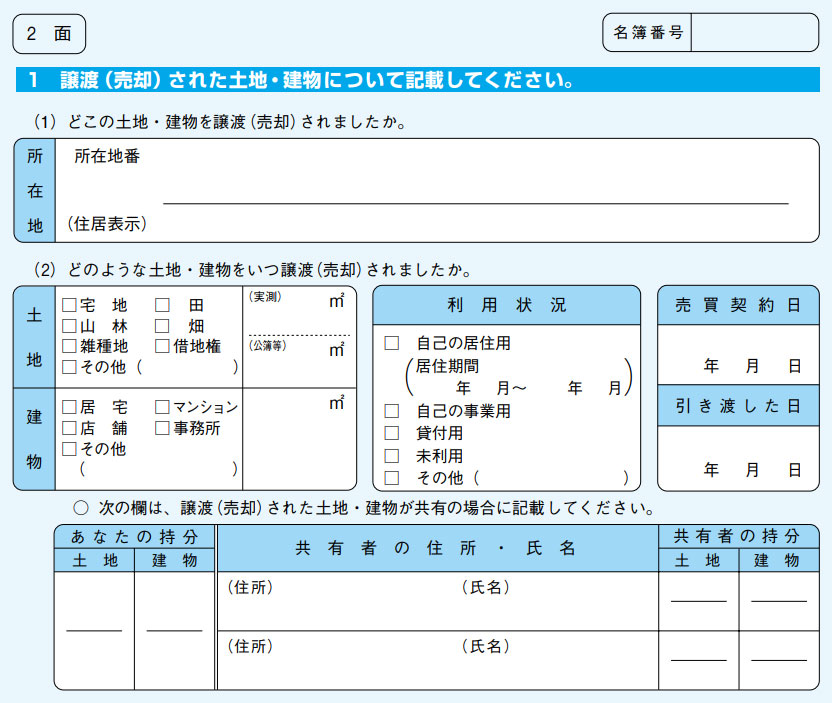
譲渡所得の内訳書の2面には売却した不動産の情報を記載します。具体的には、まず売却した不動産の所在地を記載します。次に売却した不動産の種類や利用状況を記載します。具体的には建物や土地の種類や面積、利用状況や居住期間、売買契約日や引き渡した日などを記載します。共有持分の不動産を売却した場合は、共有者の住所や氏名、共有者の持分なども記載します。
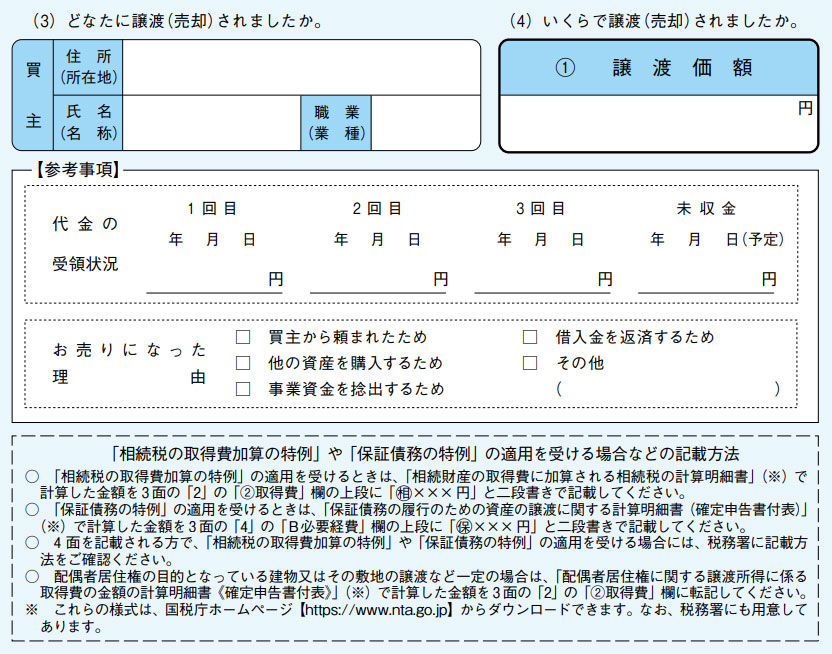
次に不動産を売却した相手(買主)の住所(所在地)や氏名(名称)、職業(業種)などを記載し、最後に売却した金額(譲渡価額)を記載します。
譲渡所得の内訳書(3面)の書き方
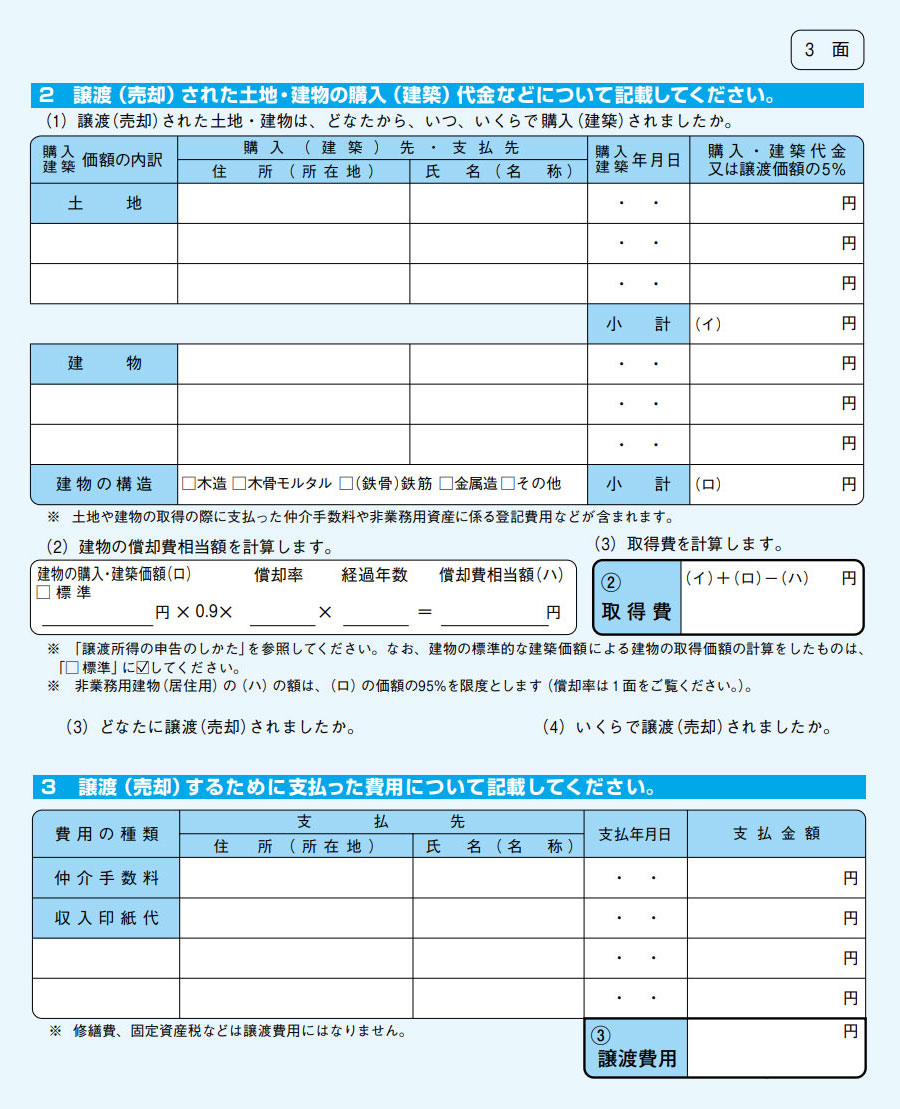
譲渡所得の内訳書の3面には、売却した不動産の購入金額や建築金額に関する情報を記載します。具体的には、売却した不動産を購入した相手の住所(所在地)、氏名(名称)、購入年月日、購入代金、あるいは売却した建物を建築した相手の住所(所在地)、氏名(名称)、建築年月日、建築代金などを記載します。
次に建物の償却費相当額を計算します。購入代金と建築代金の合計から建物の償却費相当額を引いて「取得費」を求めて記載します。その下には売却するために支払った仲介手数料や収入印紙代などの金額を記載し、「譲渡費用」を求めます。
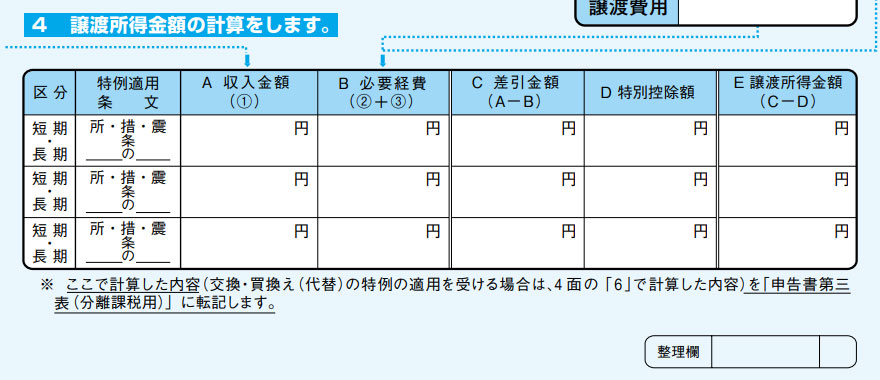
収入金額から必要経費や特別控除額を差し引いて譲渡所得を計算して記載します。
「確定申告書(第三表)」の書き方
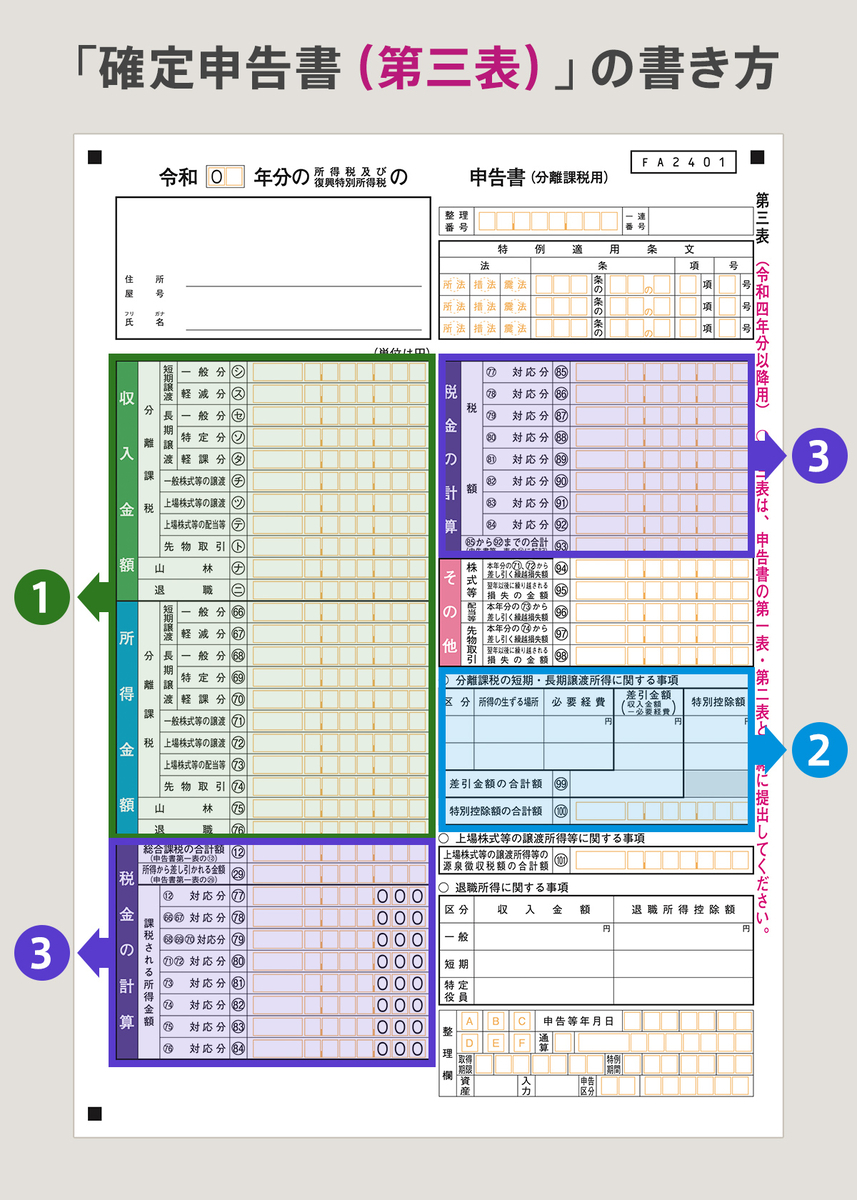
(1)で囲んだ箇所には、分離課税分の年間の収入金額と所得金額を記載します。「収入金額」の欄には、譲渡所得の内訳書の3面に記載した「A 収入金額」の金額を転記します。一方、「所得金額」の欄には、譲渡所得の内訳書の3面に記載した「E 譲渡所得金額」の金額を転記します。
(2)で囲んだ箇所には、譲渡所得の内訳を記載します。「所得の生ずる場所」の欄には、譲渡所得の内訳書の2面で記載した売却した不動産の所在地の所在地番を転記します。「必要経費」の欄には譲渡所得の内訳書の3面に記載した「B 必要経費」の金額、「差引金額」の欄には同じく「C 差引金額」の金額などを転記します。
(3)で囲んだ箇所には、総合課税分の所得税額と分離課税分の所得税額をそれぞれ記入し、課税対象となる所得税額の合計を記載します。総合課税分の所得税額は、確定申告書第一表にある所得合計額から所得控除合計額を引いた金額に適用される所得税率をかけて計算します。分離課税分の所得税額は、譲渡所得の内訳書の3面に記載した譲渡所得金額に適用される所得税率をかけて求めます。不動産売却の所得税率は、前述のとおり、適用される特例や控除によって異なります。
「確定申告書(第二表)」の書き方

確定申告書第二表は、不動産売却に伴う譲渡所得に関係する記載項目はありません。(1)で囲んだ箇所には給与や事業所得などの所得の内訳を記載します。具体的には、所得ごとに「所得の種類」「種目」「支払者の名称や所在地」「収入金額」「源泉徴収額」などを源泉徴収票などから転記します。
(2)で囲んだ箇所には「社会保険料控除」「生命保険料控除」「寄附金控除」などのうち、該当する控除の金額などを記載します
「確定申告書(第一表)」の書き方
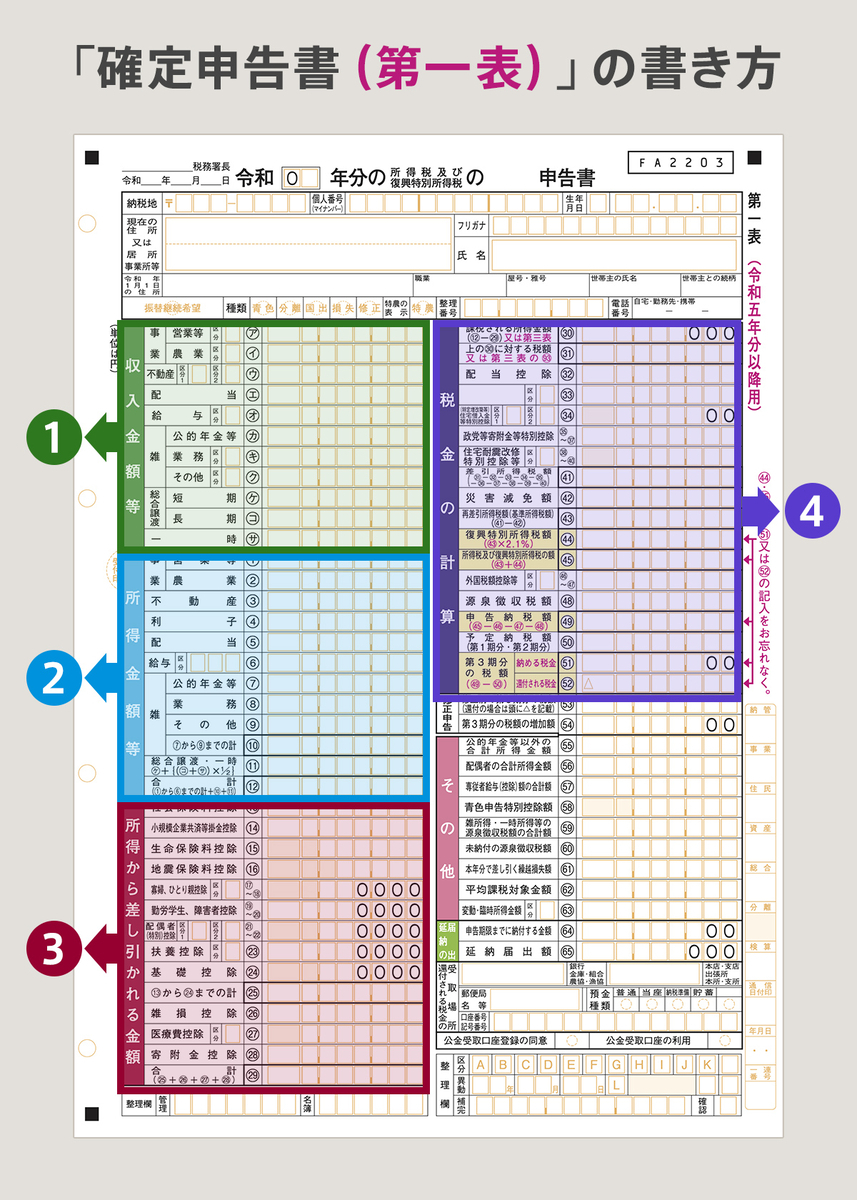
(1)で囲んだ箇所には、給与所得や事業所得、不動産売却などで得た譲渡所得など年間のあらゆる収入金額を記載します。
次に(2)で囲んだスペースには、(1)に記載したそれぞれの収入金額からそれぞれの経費を差し引いて、それぞれの所得金額を求めて記載し、最後にその合計金額を記載します。
(3)で囲んだスペースには、所得から差し引かれるさまざまな控除金額を記載します。基礎控除や扶養控除、医療費控除、ふるさと納税などの寄付金控除などさまざまあり、適用される控除について控除額を記載します。
(4)で囲んだスペースには、第三表に記載した総合課税と分離課税の所得税の合計を記載し、そこから復興所得税などを加えて納付すべき税額を計算して記載します。
※国税庁「確定申告書(第一表、第二表、第三表)の書き方」
不動産売却後の確定申告を税理士に依頼するメリット
書類の不備や申告漏れの心配がない
不動産売却後の確定申告は、確定申告書や譲渡所得の内訳書を作成すること自体はそう大変ではないものの、特例や控除の要件に該当しているかを確認したり、それを証明する書類を集めたりすることが大変です。また譲渡所得や支払う税金などの計算を間違えると、確定申告後に税務署から問い合わせがあったり、修正申告したりする場合もあります。確定申告をスムーズに行いたい方は税理士に依頼したほうが安心でしょう。
手間を省ける
税理士に依頼すると、売買契約書や戸籍の附票など資料の収集は原則として自分で行うものの、譲渡所得や支払う税金の計算、確定申告書類の作成、確定申告は税理士が行ってくれます。また確定申告後の税務署からの問い合わせ、税務調査への対応や修正申告なども行ってくれます。
税理士に依頼する費用の相場
税理士に依頼する費用は不動産の売却価格が高いほど高くなる傾向にあります。理由は確定申告の作業量自体はそう変わらないものの、売却金額が大きいほど支払う税金も多くなる傾向にあり、その分、税理士が果たす責任も重くなるからです。相場は売却金額が2000万円程度までであれば5万円~、売却金額がそれ以上だったり、居住用不動産の特例の適用を受けたりする場合は10万円~が目安になります。
まとめ
- 不動産を売却して得られた所得を譲渡所得といい、それには所得税や住民税などの税金がかかります
- 不動産についての譲渡所得が発生したら、不動産を売却した翌年3月15日までに確定申告を行う必要があります
- 不動産の譲渡所得についての確定申告に必要な主な書類は確定申告書、譲渡所得の内訳書、売買契約書の写しなどです
- マイホームを売却した際、譲渡所得にかかる税金を軽減するさまざまな特例が設けられています
- マイホームの譲渡についての特例を受けるにはさまざまな適用要件があり、確定申告時にはその要件を満たすことを証明する追加書類などが必要です
- 不動産についての譲渡損失が発生したら、原則として確定申告の義務はありません
- 譲渡損失が発生したら、譲渡代金で住宅ローンを返済しても残債がある場合や、新たに住宅ローンを組んで買い替えた場合、一定の要件を満たせば、確定申告をすることで、譲渡損失の損益通算や繰越控除ができます
●取材協力/監修
税理士 吉澤大さん
吉澤税務会計事務所を開業。不動産全般、とりわけ相続や事業承継、資産税に強い税理士として首都圏を中心に活躍。著書に『図解 いちばんやさしく丁寧に書いた不動産の税金』(成美堂出版)、『<2時間で丸わかり>不動産の税金の基本を学ぶ』(かんき出版)などがある。
●構成/サクラサクマーケティング株式会社
●取材・文/冨丸 幸太