SUUMO(スーモ)は、住宅・不動産購入をサポートする情報サイトです。

-
- 借りる
-
- マンションを買う
-
- 一戸建てを買う
-
- 建てる
-
- リフォームする
-
- 売る
-
- 住まいの相談
SUUMO(スーモ)は、住宅・不動産購入をサポートする情報サイトです。
家を買った場合と借りた場合の今後50年間の住居費を比較。総住居費はどちらがお得なのか。また将来の家計を考えるとどちらが安心なのか、考えてみよう。
家を買っても、賃貸に住み続けても、住居費は一生かかる。その総額はどちらが安いのか。同じエリアの物件を「買うvs借りる」ケースを想定し50年間の住居費を比べてみよう。
現在の家賃と同じ程度の負担でどのような住まいを購入できるかは、多くの方が関心を持つポイントだ。資金計画を立てるためにも、最新の制度を確認しておこう。2026年の税制改正により、省エネ性能が高い住宅ほど住宅ローン控除で戻ってくる税金が多くなり、負担を抑えやすくなった。
また、金利の変動にも注意が必要だ。3000万円を35年ローンで借りる場合、金利が0.1%上がるだけで、総返済額は約60万円も増えてしまう(※)。環境に配慮した家選びと、金利動向の確認が重要なポイントだ。
金利が上昇傾向にある今、「固定金利と変動金利、どちらを選ぶべきか」という悩みを抱える方は多い。「どちらが得か」は気になるポイントだが、「どちらのリスクに耐えられるか」で判断することが重要だ。
変動金利は現時点では固定より低水準だが、今後の追加利上げ局面では返済額が段階的に増加するリスクがある。一方、固定金利は多少高く見えても、35年間の総返済額が確定する安心感があり、ライフプランを立てやすいという強みがある。
固定金利と変動金利の本質的な違いは、「金利上昇リスクを誰が負うか」 という点に尽きる。変動金利はそのリスクを借り手が負う代わりに、今は低い金利の恩恵を受ける仕組み。固定金利は銀行側がそのリスクを引き受ける代わりに、あらかじめ金利をやや高めに設定している。
つまり、変動を選ぶ=将来の金利変動を自分でコントロールできる自信がある方向け、固定を選ぶ=予測不能なリスクを排除したい方向け、と考えてみよう。
※「金利0.1%の上昇で総返済額が約60万円増える」という試算は、借入金額3000万円、返済期間35年、元利均等返済、ボーナス払いなしの条件に基づきます。実際の返済額は、借入額、返済期間、金融機関の審査結果等あくまで一定の条件下での試算であり、将来の金利上昇や返済額を保証するものではありません。
家を買う場合、家賃と同じ住居費で「いくらの物件が買えるか」が気になるところ。
購入と賃貸の住居費を比べる前に、今の家賃と貯蓄額で”買える価格”をチェックしよう。
| 家賃 | マンション 頭金300万円 | 一戸建て 頭金300万円 |
|---|---|---|
| 6万円 | 1460万円 | 1990万円 |
| 8万円 | 2050万円 | 2560万円 |
| 10万円 | 2640万円 | 3130万円 |
| 12万円 | 3220万円 | 3700万円 |
| 14万円 | 3810万円 | 4270万円 |
| 家賃 | マンション 頭金500万円 | 一戸建て 頭金500万円 |
|---|---|---|
| 6万円 | 1660万円 | 2180万円 |
| 8万円 | 2240万円 | 2750万円 |
| 10万円 | 2830万円 | 3320万円 |
| 12万円 | 3420万円 | 3890万円 |
| 14万円 | 4000万円 | 4460万円 |
| 家賃 | マンション 頭金700万円 | 一戸建て 頭金700万円 |
|---|---|---|
| 6万円 | 1850万円 | 2370万円 |
| 8万円 | 2440万円 | 2940万円 |
| 10万円 | 3020万円 | 3510万円 |
| 12万円 | 3610万円 | 4080万円 |
| 14万円 | 4200万円 | 4605万円 |
| 家賃 | マンション 頭金900万円 | 一戸建て 頭金900万円 |
|---|---|---|
| 6万円 | 2050万円 | 2560万円 |
| 8万円 | 2630万円 | 3130万円 |
| 10万円 | 3220万円 | 3700万円 |
| 12万円 | 3800万円 | 4270万円 |
| 14万円 | 4390万円 | 4840万円 |
[設定条件]
・住宅ローン/一戸建て、マンションともに、金利2.3%、35年返済、ボーナス時加算なしとする。
・購入諸費用/一戸建ては価格の6%、マンションは価格の3%とする。
・マンションの管理費等/マンションは、毎月の住居費から管理費等2万円を差し引いた額を、住宅ローンの毎月返済額として試算した。
※年収や現在の借入額など諸条件により、表記の金額を借りられないケースもある
一戸建ては、毎月の住居費を全額”住宅ローン返済額”に充てられるが、マンションは毎月の住宅ローン返済のほか”管理費・修繕積立金”の支払いもある。したがって、マンションを買う場合は、毎月払える住居費から管理費・修繕積立金(3万~4万円程度が目安)を差し引いた額を”住宅ローン返済額”と考えておこう。
また、マンション、一戸建てともに、家を所有すると毎年かかる税金(固定資産税・都市計画税)や保険料(※)など年単位でかかる費用もある。また、将来、住まいのメンテナンスやリフォームなどを行う場合、その費用も自己負担となる。購入の場合は、こういった費用も考えて、買える価格を決めることが大切だ。
※フラット35を借りる場合の団体信用生命保険料。保険への加入は任意だが、毎年所定の保険料を支払う
金融機関の審査で「借りられる額」は年収の7~8倍程度まで通ることがあるが、無理なく「返せる額」は年収の5~6倍程度が目安。例えば年収700万円なら審査上は5000万円超のローンが組めるが、教育費や老後資金を並行して貯めることを考えると、3500万~4200万円程度に抑えるほうが安全だ。
毎月の手取り額が45万円(年収700万~750万円程度)の家族を例に、具体的な金額を考えてみよう。家計に無理のない生活を送るには、毎月の住居費を手取り額の2割から3割程度に収めるのが理想的だ。手取り45万円の場合、毎月の支払いは9万円から13万円程度が目安となる。
仮に毎月13万円を住宅ローンの返済に充てると考えてみてほしい。金利2.3%の35年ローンを組んだ場合、おおよそ3800万円の借り入れが可能だ※。この金額から購入時にかかる諸経費を差し引いた額が、実際に購入できる物件価格の目安となる。
ただしマンションを選ぶ場合、毎月のローン返済とは別に管理費や修繕積立金もかかる。その分ローン返済に回せる金額が少なくなるため、あらかじめ計算に入れておくのが重要だ。お子様がいる世帯においては、将来の教育費なども見据え、無理のない予算を立ててみてほしい。
ここで見落としがちな視点をひとつ加えておきたい。「今は賃貸のままでいい」という選択にも、インフレ局面では無視できないリスクが潜んでいる。
住宅ローンの返済額は契約時に固定されるが、賃料は貸主の判断で改定されうる(普通借家契約での家賃値上げは借主が拒否できる)。 実際、2024年以降の物価上昇を背景に、都市部を中心に賃料の引き上げ事例が増加しており、5~10年後の家賃が現在より1~2割高くなるシナリオも現実味を帯びてきた。仮に月13万円の賃料が15万円に上がれば、35年間の累計負担差は840万円以上にのぼる計算だ。
さらに、インフレ局面では不動産の物件価格自体も上昇しやすい。 購入を先送りにするほど「買えるはずだった物件」が遠のくというリスクも存在する。賃貸は初期費用が少なく柔軟性が高いという強みがある一方で、支払い続けても資産にはならず、将来の家賃上昇リスクも自ら負い続けるという構造を理解しておくことが大切だ。
※実際の借入額は個人の属性や金融機関によって差があります
●“買える価格”を自分で計算する方法
●住宅ローンシミュレーション
長い目で見たとき、購入と賃貸ではどちらの費用が抑えられるのだろうか。実は50年間にかかる総額を比べると、両者にそれほど大きな差は出ない傾向にある。家賃の安い物件を選べば賃貸の方が費用を抑えられるが、常に築浅の物件や好立地の物件を選べば、購入より割高になることも。
費用の損得ではなく、最終的に家が資産として残る点を重視するか、生活の変化に合わせて住み替えられる身軽さを選ぶかが、判断の重要なポイントだ。
なお、記事中の試算は固定金利で行っているが、実際には変動金利を選ぶか固定金利を選ぶかで総返済額に数百万円の差が出る。
2026年現在、変動金利は固定金利より低い水準だが、将来の金利上昇リスクを自分で負うことになる。「金利が1%上がったら毎月の返済はいくら増えるか」を事前にシミュレーションしておくと、金利が上昇しても対応できるだろう。
下の図は購入と賃貸の50年間の総住居費を比べたもの。図を見て分かるとおり、購入とほぼ同じ立地、広さで築年数が浅い物件を借りる場合、賃貸のほうが高くなることもある。一方、家賃の安い物件を選んで住み替えれば、総住居費は購入より安くなる。

| 【賃貸で住み続けたケース】 | 【分譲物件を購入したケース】 |
|---|---|
|
条件
|
| 【基本費用】 35歳~85歳の期間 7200万円 (家賃12万円 × 12カ月 × 50年) |
【基本費用】 35歳~70歳の期間 約5600万円 (頭金500万円+月々の返済額約12万1400円 × 12カ月 × 35年ローン) ※繰り上げ返済なしの場合 |
|
【追加で発生する費用】 更新料 引っ越し代 火災保険料 家賃保証会社の利用料・更新料 |
【追加で発生する費用】 管理費、修繕費、税金、保険料 概算 リフォーム代 概算 住宅ローン控除 概算 |
| 50年間の総費用(概算) 7795万円 |
50年間の総費用(概算) 8130万円 |
※購入、賃貸ともに、同じ駅から徒歩10分以内の物件例をもとに試算
※上記以外の設定条件
※元利均等返済とは、返済期間中の毎月の返済額(元金+利息)が同じ返済方式
【購入】※2026年3月試算
住宅ローン借入額/3500万円(借入条件:【フラット35】利用、金利2.3%、35年返済、ボーナス時加算なし) 管理費、修繕費、税金、保険料/5万円、購入諸費用/価格の3%、リフォーム費用(15年後に150万円、25年後に350万円)、住宅ローン控除/約203万円(総住居費から差し引く)
【賃貸】※2026年3月試算
更新料/2年に1回家賃1カ月分、敷金/家賃1カ月分、礼金/家賃2カ月分、仲介手数料/家賃1カ月分、引っ越し費用/30万円
・2026年度税制改正により、住宅ローン減税の適用期限は2030年12月31日入居分まで延長されています。
出典元:国土交通省『住宅ローン減税』
・住宅ローン控除の情報について詳しくはこちら
・元利均等返済と元金均等返済の違いについて詳しくはこちら
購入の場合、賃貸より総住居費が高くなるケースもあるが、「買った家が資産として残る」点がメリットだ。また、家を買うと将来の住居費がほぼ確定するため、子どもの教育費や老後の準備など、将来のライフプランが立てやすいといえる。購入後に貯蓄をして、返済額軽減型の繰り上げ返済をすれば、総住居費を減らすことも可能だ。
立地や専有面積など、住み心地がほぼ同じ物件を選ぶ場合、賃貸と購入の50年間の住居費総額はそれほど大きく変わらないようだ。ただ、賃貸は50年後に何も残らないが、購入は「買った家」が資産として残る。
家を買うか、ずっと借り続けるか。お金の面を見るとどちらにも、住居費が家計の負担になりがちな”要注意時期”がある。それぞれのリスクを比較して、備えやすいほうを選ぶのもひとつの考え方だ。
31歳で新築マンションを買う場合と、賃貸し続ける場合について、毎年かかる住居費を比べよう(グラフ)。大きな違いは”初期費用”と”住宅ローン返済終了後の住居費”だ。それぞれ将来の家計にどんな影響があるのか考えてみよう。
家を購入する場合と借りる場合では、住み始める際に必要な初期費用に大きな違いがある。賃貸物件では、敷金や礼金などを合わせて家賃の数カ月分を用意すればよいため、数十万円程度の負担で済む。
一方で家を購入する際は、フルローンを選択する場合を除き、まとまった資金が欠かせない。頭金に加えて、各種税金や手続きの手数料などで、数百万円単位の金額が必要になるのが一般的だ。
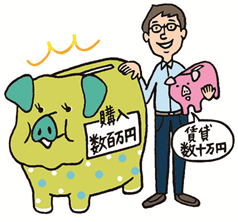
敷金・礼金・仲介手数料などで、合わせて家賃の4カ月~6カ月分程度が目安。金額にすると数十万円程度なので、比較的気軽に住み替えできる。
一方、家を買うときに支払う頭金の目安は価格の1割~2割以上。また、購入諸費用は価格の3%~10%と合わせて数百万円単位の金額になる。頭金が少なくても買える物件はあるが、その分借入額が増え、ローン返済が負担になることも。物件によっても異なるが、最低でも価格の15%以上、できれば25%~30%の現金を用意したい。このためには計画的な貯蓄が必要だ。

住まいを選ぶ際は、費用の負担だけではなく、毎日の暮らしやすさも重要だ。家を購入するか借りるかで、部屋の広さや設備の充実度、そして生活の自由度は大きく変わる。最新の設備で心地よく暮らしたいのか、生活の変化に合わせていつでも身軽に引越しできる点を重視するのか、理想の暮らし方は人それぞれ異なる。
まずは賃貸物件で暮らす場合の住み心地について見ていこう。賃貸の特徴は、自身のライフスタイルに合わせて、住む場所や部屋の広さを柔軟に変えられる点だ。また、備え付けの設備が故障した際も、基本的には貸主側が修理の手配をしてくれる。借主側は、メンテナンスの手間や費用などの負担がかからない。
賃貸を選ぶよさは、生活の変化に合わせやすい点だ。転勤で職場が変わったり、家族が増えたりしたときも、その状況に合った部屋へスムーズに引越しできる。万が一、近隣トラブルなどが起きた場合でも、住む場所を変えれば解決しやすいため、精神的な負担を軽くできるだろう。
また、建物の維持管理を自身で行わなくてよい点も助かる。外壁の塗り替えや共用部の清掃などは、管理会社が対応してくれるため安心だ。さらに、最初から部屋に備え付けられているエアコンや給湯器などが自然に故障した場合は、原則として貸主の負担で修理や交換を行ってもらえるため、急な出費を抑えられる。ただし、借主の不注意や誤った使い方による故障・破損は、借主の自己負担となるのが一般的だ。
なお、勤務先に家賃補助や住宅手当の制度がある場合は、賃貸のメリットがさらに大きくなる。企業によっては、住宅を購入すると補助の対象外になるケースもあるため、制度の内容を事前に確認しておこう。
気をつけておきたい点として、賃貸物件は部屋の設備が標準的なものに限られやすい点が挙げられる。分譲マンションに見られるような、お手入れがしやすい最新のシステムキッチンや、生活音が響きにくい防音性の高い壁などが備わっている物件は少ない。そのため、設備の面で物足りなさを感じるケースもあるだろう。
また、部屋を自分好みに改装できない点も不便に感じやすい部分だ。壁に自由に棚を取り付けたり、間取りを変更したりする行為は原則として認められていない。さらに、先述の通り家賃を支払い続けても自身の資産にはならない点や、高齢になったときに新たな物件を借りにくくなるリスクがある点も考慮しておくことが大切だ。
ただし、高齢者の入居に関しては、近年少しずつ支援の仕組みが整いつつある。高齢者向けの家賃債務保証制度を活用することで、連帯保証人が見つかりにくい方でも部屋を借りやすくなるケースがある。将来に備えて、こうした制度の情報を早めに集めておくと安心だ。
続いて、マイホームを購入して暮らす場合の住み心地について見ていこう。家を購入する魅力は、自身や家族の理想を形にした空間をつくれる点と、質の高い設備によって日々の暮らしがより快適になる点にある。一方で、生活に変化があっても簡単に引越しできなくなる点には注意が必要だ。
家を購入するよさは、設備のグレードを自分で選べる点だ。分譲マンションや注文住宅では、防音性や断熱性に優れた建材が採用されているケースが多く、周囲の生活音が気になりにくい環境や、光熱費を抑えやすい住まいを手に入れやすくなる。
お風呂やキッチンなどの水回りについても、賃貸では選択肢が限られがちだ。しかし、購入であれば予算や好みに応じて、グレードの高い設備を導入できる。
また、持ち家となるため、将来の暮らしに合わせて自由にリフォームできるのも魅力だ。壁紙を張り替えたり、間取りを広くしたりと、家族の好みに合わせた空間づくりも楽しめる。老後を見据えて手すりを設置するなど、お年寄りでも安心して使えるように工夫できる点もメリットだ。
さらに、経済面での安心感も見逃せないポイントだ。住宅ローンを完済すれば、毎月の住居費の負担が大きく減るため、老後の家計にゆとりが生まれやすくなる。加えて、住宅ローンの契約時に団体信用生命保険(団信)に加入していれば、万が一契約者が亡くなった場合にローンの残債がゼロになり、家族にそのまま住まいを残せる。
団信保険についてもっと詳しく→
団信(団体信用生命保険)で知っておきたいポイントとは?がん保障は必要?保険料は?
持ち家ならではの注意点は、生活環境に変化が起きた際、すぐに対応するのが難しい点だ。急な転勤が決まったり、周囲の環境が思いのほか合わなかったりした場合でも、賃貸のように身軽に引越しはできない。家を売却したり人に貸したりするのにも、時間や手間がかかってしまう。
また、家を安全で良好な状態に保つためのメンテナンス費用は、すべて自身でまかなわなければならない。屋根や外壁の定期的な修繕、古くなった設備の交換など、長く住むほどまとまった資金が求められる。先述のとおり、毎年かかる固定資産税などの支払いも続くため、将来を見据えた計画的な貯蓄を心がけよう。
具体的な目安として、一戸建ての場合は築10~15年を迎えるタイミングで外壁や屋根の修繕が必要になることが多く、費用は100万~200万円ほどかかるケースも珍しくない。こうした大きな出費に慌てないためには、購入時から毎月1万~2万円程度を修繕用に積み立てておくのがオススメだ。計画的に備えることで、住まいの資産価値を保ちながら、安心して長く暮らし続けられるだろう。

住まいの費用を考える際は、総額ではなく「いつお金が必要になるのか」という時期にも目を向けたい。家を購入する場合、最初はまとまった資金が必要になる。支払いのリズムの違いを理解して、将来設計に合う方を選ぼう。
購入と賃貸の、毎月の住居費以外にかかる住居費も見ておこう。賃貸は、2年に一度、”家賃1カ月程度の更新料”がかかる(エリアによって多少慣習が異なる)。購入は、毎年固定資産税等がかかるほか、将来のリフォーム費用も考えておきたい。一方、家を買うと税金が戻る住宅ローン控除という制度もある。2024年以降に建てられた新築住宅で、国の省エネ基準に適合していない住宅は、住宅ローン控除を受けられない。物件選びの際は「省エネ基準適合」の証明書が必要。
将来、教育費がかかる時期がきたら、賃貸は家賃の安い家への住み替えで対処できる。しかし、子ども自身が引越しを嫌がるなど簡単にいかないこともあるようだ。
購入・賃貸ともに現実的なのは、教育費の貯蓄を早めに始めて、「毎月の住居費を教育費貯蓄と両立できる金額にする」こと。購入の場合、貯まった資金で住宅ローンの毎月返済額を減らし(返済額軽減型繰り上げ返済)、教育費に回すことも可能。こうするとローンの利息が減り、長い目で見て得する効果もある。
購入の場合、住宅ローン返済が終われば住居費がグンと減るが、賃貸は一生家賃の支払いが続く。上のグラフの例でローン返済終了後、66歳~80歳までの総住居費を試算すると、購入が約600万円なのに対し賃貸は約1750万円、その差は1150万円にもなる。
このため、賃貸を選択する場合は、”老後の生活費”に加え”住居費”に備えた貯蓄も必要だ。一方で、高齢者の住まい確保を支える仕組みとして、住宅セーフティネット法に基づくセーフティネット登録住宅や居住支援法人の整備が進められている。国土交通省も、住宅確保要配慮者の入居を拒まない賃貸住宅の登録制度を設けており、支援の受け皿は少しずつ広がっている。
賃貸と購入のどちらを選ぶか迷ったときは、目先の損得ではなく、これからの人生をどのように歩んでいきたいかに合わせて決めるのが重要だ。現在の生活スタイルや、将来どのような暮らしを望むかによって、選ぶべき住まいの形は変わる。今後の見通しが立っていないうちは身軽な選択肢を残しておくとよいだろう。
現在独身で、今後の転勤や結婚などの予定がはっきりと決まっていない方には、柔軟に対応しやすい「賃貸」が向いている。将来、キャリアアップのために職場が変わったり、結婚などで生活環境が大きく変わったりした際、持ち家があることで身動きが取りにくくなるかもしれない。賃貸であれば、その時々の通勤事情や新しい生活スタイルなどに合わせて、負担を抑えながら引越しができる。
マイホーム購入のようなまとまった初期費用がかからないため、将来に向けた貯蓄を着実に進めやすい時期でもある。まずは現在の自分にとって快適な広さや環境の部屋を選んでみてほしい。人生の大きな転機が訪れたタイミングで、改めて住まいについて考え直すのが無理のない選択といえる。
近いうちに結婚を予定しているものの、長く住み続ける地域がまだ定まっていない場合は、まず「賃貸」から生活を始めるのがオススメだ。実際に結婚生活がスタートすると、お互いの職場への通いやすさや、どちらの生活リズムに合わせるのが負担にならないかなど、一緒に暮らして初めて気付く点も多く出てくる。
また、将来子どもを授かった場合には、必要となる部屋の広さや数も変わるだろう。賃貸であれば、家族の人数に合わせて柔軟に住み替えられるため、その時々の暮らしに合った間取りを選びやすくなる。さらに、子育て世帯にとって気になるのは、保育園の空き状況や周辺の子育て支援環境だ。これらを実際に調べたうえで住むエリアを決められる点は、身軽に動ける賃貸ならではのメリットといえる。
実家の近くで子育ての協力を得たいなど、住みたい環境への希望が変化するケースも少なくない。まずは賃貸でお互いの生活のペースを整えながら、しっかりと資金を貯める期間にするのが安心だ。将来の家族の形がはっきり見えてきた段階で、マイホームの購入をじっくり検討し始めてみてほしい。
家庭を持ち、長く住み続けたい地域や環境が定まっている方であれば「購入」を前向きに検討するのに適した時期だ。子どもが幼稚園や小学校に入学する頃になると、転校を避けるために引越しを控える家庭が増えてくるだろう。世帯の収入が安定し、長期的な資金計画が立てやすくなっている状態であれば、自身の資産となるマイホームを持つ利点は大きくなる。
家を購入すれば、子どもがのびのびと過ごせる広いリビングを設けたり、収納を増やしたりと、家族全員が心地よく暮らせる空間をつくれる。必要に応じてリフォームや増築もでき、ライフスタイルの変化にも対応できる。先述のとおり、断熱性が高い家なら熱が逃げにくいため、光熱費を抑えながら一年を通して快適に過ごせるはずだ。地域に根を下ろして、落ち着いた環境で子育てができるのが魅力だ。
子どもが独立し、これからの老後の暮らしを第一に考える時期に入ったら、体への負担が少ない「住みやすさ」と「資金の備え」が重要なテーマとなる。前述の通り、賃貸に住み続ける場合、年金中心の生活になっても生涯にわたって家賃を支払わなければならない。年金だけで家賃を含めた生活費をすべてまかなうのは現実的ではないため、まとまった老後資金をあらかじめ準備しておくのが不可欠だ。
一方、住宅ローンを払い終わっていれば、持ち家に住む場合は毎月の家賃はかからない(建物を維持するための修繕費用や固定資産税・都市計画税は必要)。また、お年寄りでも安心して使えるように、家の中の段差をなくしたり手すりを設置したりする費用も計画に含めておくと安心だ。

ここまで見てきたとおり、シミュレーションの結果、賃貸と購入の50年間の総住居費には決定的な差がないことが分かる。つまり、賃貸と購入のどちらが正解かは、一概には決められない。大切なのは、「いまの自分に合っているか」と「これからの暮らしに無理がないか」という視点で考えることだ。最後に、どちらが向いているかを判断しやすいよう、タイプ別に整理してみよう。
長く住みたい地域が決まっていて、毎月の返済額を見通しながら将来の資産形成も考えたい方には、購入が向いている。
2026年現在、住宅ローン金利は上昇傾向にあるものの、固定型の代表例である【フラット35】では2026年4月の最頻金利が年1.49%(当初5年間、条件付き)となっており、依然として過去と比べれば低めの水準だ。さらに、住宅ローン減税は2026年以降の入居分も延長されているため、条件に合えば税制優遇を活用しながら、実質的な住居費を抑えて資産形成を目指しやすい環境といえるだろう。
まずは、「今の家賃で買える家」を検索してみてほしい。毎月の支払いでどのくらいの物件が視野に入るのかを具体的に把握すると、購入後の暮らしや資産価値をイメージしやすくなる。
□老後に家賃を払い続ける不安をなくし、安心感を優先したい
□壁紙や間取りなど、自分好みの空間にカスタマイズして暮らしたい
□断熱性や防音性の高い、質の高い設備で日々のストレスを減らしたい
□万が一の際、家族に「住む場所(資産)」を確実に残したい
転勤や転職、結婚、出産などでライフスタイルが変わる可能性がある方には、賃貸が向いている。
家族構成や収入の変化に合わせて住み替えや家賃の見直しがしやすく、必要に応じて固定費を調整できる機動力が賃貸の魅力だ。将来の見通しがまだ固まっていない時期でも、身軽に動きやすい選択肢といえるだろう。
老後資金のシミュレーションをしながら、今の生活に合った高コスパ物件を探してみてほしい。
□転勤、転職、家族構成の変化に合わせて、柔軟に住む場所を変えたい
□多額の住宅ローンを背負う心理的なプレッシャーを避けたい
□設備の故障や建物のメンテナンスを、プロ(貸主)にすべて任せたい
□貯蓄をマイホームに固定せず、教育費や投資など他の用途に回したい
住まいの選択に、すべての人に共通する「正解」はない。2026年現在の低金利や税制優遇を活用して資産を形成するのも、賃貸の機動力を活かして軽やかに生きるのも、どちらも立派な戦略だ。
まずは、自分や家族の考えを整理して物件をチェックしてみては。
50年間の総住居費に大きな差はないが、初期費用の負担や老後にかかる費用のタイミングが異なる
賃貸は身軽に引越しできる柔軟さが魅力だが、購入は良質な設備が整い自由にリフォームして長く暮らせる
現在の生活スタイルや将来の予定に合わせて選択し、老後を見据えた無理のない資金計画を立てよう

このサイトは「不動産情報サイト事業者連絡協議会」が定める情報公開の自主規制ルールに則ったサイトとして承認されています。


 審査金利とは?住宅ローンでいくら借りられるのかは、どうやって決…
 持ち家vs賃貸はどっちが得?老後に備えて比較、メリット、デメリッ…
 「マンションVS一戸建て 選んだ理由ランキング」それぞれのメリット…
 マンションVS一戸建て 価格、将来の資産価値はどう違う?
 マンションVS一戸建て 買うとき・買った後の住居費を比べてみよう

 中古マンション
 賃貸物件
 引越し見積もり
 土地
 注文住宅の会社
 売却査定
 リフォーム会社
 カウンター
 ハウスメーカー
 工務店
